Šta su dividende: novac koji stvarno stiže na račun

WALL STREET INSIDER · EDUKATIVNA SERIJA · DEO 2
Dividende: novac koji stvarno stiže na račun
Kada dividenda znači snagu kompanije a kada je upozorenje
1. Šta je dividenda
Dividenda je deo dobiti koju kompanija isplaćuje akcionarima u gotovini. Prvo što morate da razlikujete je profit firme i dividende. To su dve različite stvari koje ljudi često mešaju. Profit je računovodstveno merilo uspeha jedne firme, to jest, koliko je novca, knjiški, ostalo kompaniji posle plaćanja svih troškova, uključujući i porez. Taj profit je na računu kompanije i ona dalje može sa njim da raspolaže kako želi.
Firma može taj novac da uloži u novu fabriku, da kupi konkurenta ili da otkupi sopstvene akcije. Ali isto tako može vlasnicima da isplati dividendu od tog profita. Odlučila je da taj novac isplati suvlasnicima, i na određeni dan vaš brokerski račun će imati priliv od date dividende.
Dividenda je deo profita koji firma isplati vlasnicima.
Osnovno merilo dividende je takozvani dividend yield, iliti prinos dividende, koji se izražava u procentima. Ako je dividend yield na primer 5%, to jednostavno znači da je godišnja visina dividende 5 procenta od ukupne vrednosti kompanije. Drugim rečima, ako kupite deonicu firme za $100, godišnja dividenda je $5, i ako taj broj podelite sa cenom dobijete 5%.
Ovo je najbitnije merilo koje morate da znate.
2. Kako se dividende isplaćuju i ex-dividend date
Kada ste vlasnik deonica kompanije koja isplaćuje dividende, one će jednostavno leći na vaš brokerski račun. Tog dana vaš keš balans će porasti za visinu dividende koju ste primili. To se sve obavlja automatski i nemate nikakvog posla oko uplate dividendi.
U slučaju da novac ne legne, obavezno se javite svom brokeru koji je dužan da tu situaciju reši. Da vas ne plašim, za trideset godina investiranja još mi se tako nešto nije desilo.
Prvi termin vezan za isplatu dividendi koji morate znati je ex-dividend date. Od tog dana akcija se trguje bez prava na sledeću najavljenu dividendu: ko kupi akciju na ex-dividend dan ili kasnije, tu dividendu neće dobiti, dok će je onaj ko je kupio dan ranije dobiti čak i ako akciju proda na sam ex-dividend dan.
Američke kompanije uglavnom isplaćuju dividende tromesečno, dakle četiri puta godišnje, dok evropske češće isplaćuju jednom godišnje. U svakom tom ciklusu postoje četiri bitna datuma. Prvi je dan najave (declaration date), kada kompanija objavi koliko iznosi dividenda i kada će biti isplaćena. Drugi je ex-dividend datum. Treći je dan evidencije (record date), kada se utvrđuje spisak akcionara koji imaju pravo na dividendu. Poslednji je dan isplate iliti payment date. Na američkim berzama, od prelaska na T+1 sistem poravnanja u maju 2024. godine, ex-dividend datum i dan evidencije po pravilu padaju na isti dan.
Tog dana, na ex-dividend datum, cena deonice obično padne za visinu dividende. To nije matematički tačno jer se opet radi o tržištu i ponudi i potražnji, ali logika kaže da vrednost firme treba umanjiti trenutno za količinu novca isplaćenog kroz tu dividendu.
3. Dividenda – ko isplaćuje dividende a ko ne?
Sad već znamo da je dividenda određena informacija o firmi. Zato vam u mesečnim analizama odmah na početku kažem nekoliko bitnih stvari vezano za dividendu:
-profitabilna firma koja ne plaća dividendu. Poruka je uglavnom jednostavna: mi još rastemo iznad tržišnog proseka, imamo mnogo prilika da profit dalje investiramo u našoj industriji i zaradimo dobar ROI. Zato vlasnicima ne isplaćujemo deo zarade kroz dividendu. Primer iz mesečnika je AppLovin, mlada firma koja raste velikim koracima i ne isplaćuje dividende.
-Profitabilna firma koja odluči da dobar deo profita isplati putem dividendi. Tu je poruka takođe jasna: mi zarađujemo dobro, ali ipak nema toliko prilika da taj profit dalje plasiramo unutar industrije. Primer iz mesečnika je ECO, čija je politika da brodove finansira uglavnom putem kredita i lizinga, i malim delom profita, a da veći deo profita isplate putem dividendi. Kao što znate, firma je veoma ciklična tako da smo krenuli sa dividendom u 2025 od $0.45 po tromesečju po deonici dok je poslednja bila $5.20 za drugo tromesečje ove 2026. godine. Ovaj primer zapamtite jer se retko dešava. Rat u Iranu i zatvaranje Ormuskogmoreuza su učinili da cene prevoza nafte skoče preko trideset puta. Poenta je da se ECO i dalje drži svoje politike da dobar deo profita isplati putem dividendi.
-Profitabilna firma kojoj zakon nalaže da isplati dividende. U slučaju mesečnika VICI real estate investmenttrust, iliti REIT, je zakonom obavezan da isplati dividende. Po američkom zakonu o REIT-vima moraju da isplate 90% oporezivog profita. Ova korporativna forma jeste napravljena da mali investitor može da ulaže u kancelarijske zgrade, šoping molove, industrijske parkove, i druge nekretnine koje se iznajmljuju a da ne mora da skupi milione za investiciju. Kroz tu dividendu mi jednostavno primamo rentu za nekretnine koje su u vlasništvu datog REIT-a.
4. Rast dividende i visina dividende
Prema istraživanjima Ned Davis Research, američke kuće za investiciona istraživanja, odličan prinos na uloženi kapital imaju firme koje redovno povećavaju dividende ili one koje su uvele isplatu dividende.
Svakog meseca Ned Davis Research je za svaku firmu iz S&P 500 indeksa pregledao njene dividende u prethodnih 12 meseci i svrstao je u jednu od grupa: firme bez dividende, firme koje su dividendu zadržale na istom nivou, firme koje su je smanjile ili ukinule, i firme koje su je povećale ili uvele dividendu. "Uvele" znači da firma koja do tada nije isplaćivala dividendu počne da je isplaćuje, što se računa kao povećanje sa nule, pa zato te firme spadaju u istu grupu kao i one koje povećavaju postojeću dividendu. Firma ostaje u svojoj grupi 12 meseci ili dok ponovo ne promeni dividendu, a za svaku grupu je računat prosečan godišnji ukupni prinos (rast cene plus dividende) i poređen sa S&P 500 indeksom.
Rezultati za period 1973–2025 za kompanije koje su u S&P500 indeksu.
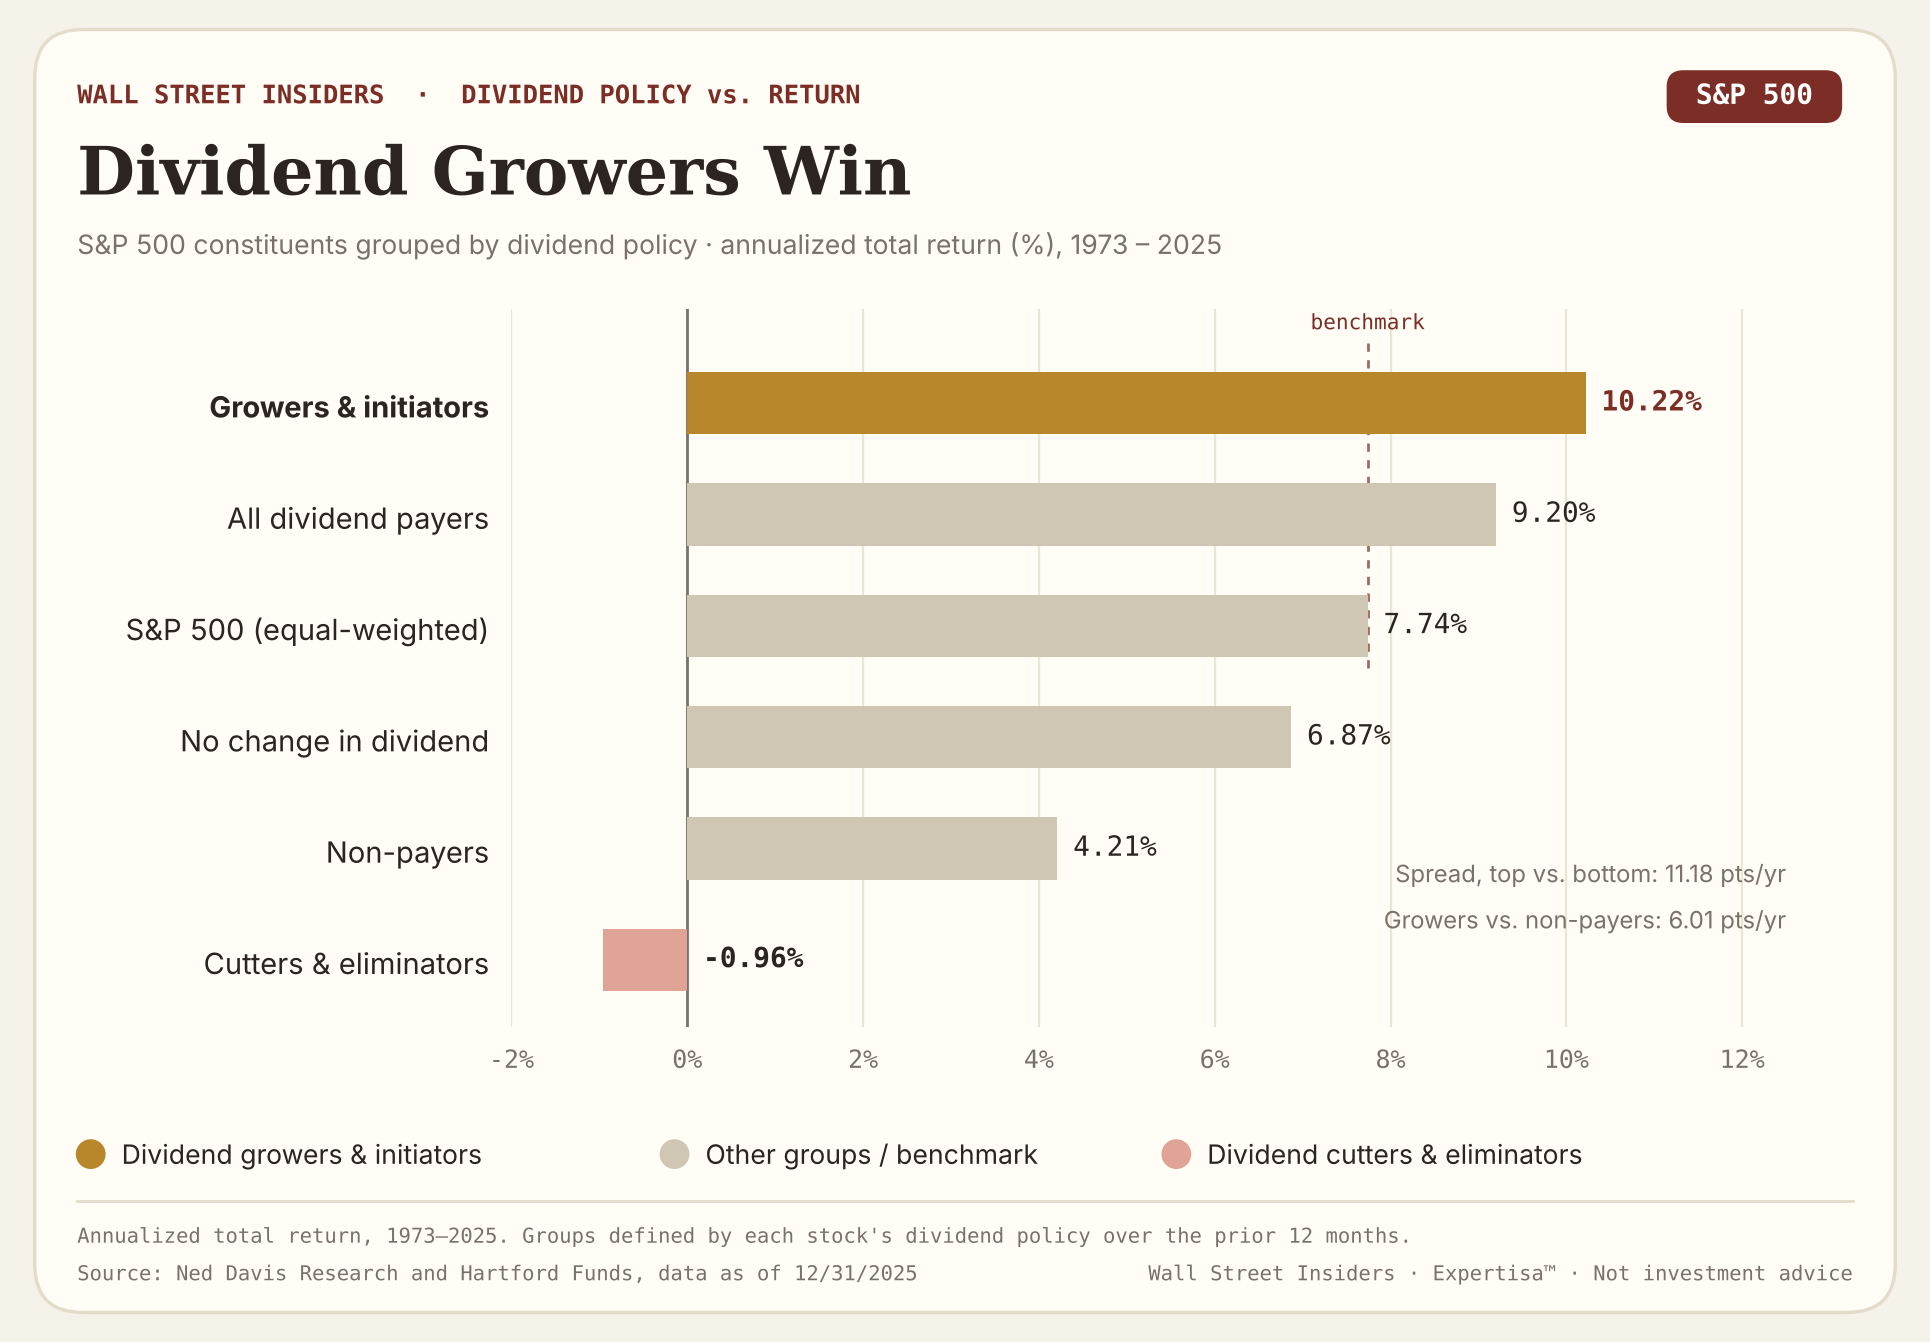
Ovaj grafikon je bitan jer jasno ilustruje kako tokom godina prođu investicije sa različitim načinom isplate dividendi. Braon bojom, u grafikonu označene su one kompanije koje su počele u prethodnom periodu sa dividendama ili su povećale postojeću. Najbolji rezultat dale su kompanije koje dividendu redovno povećavaju, i to uz manju volatilnost od tržišta.
Nakon toga su sve kompanije koje plaćaju dividende, označene sivom bojom.
Posle toga je ceo S&P500, ali ovde treba naglasiti da su u ovom slučaju sve firme računate jednako a ne po tržišnoj vrednosti. Zato je taj povraćaj manji od proseka koji je bio u tom periodu, jer je ovo ponderisaniindeks, gde svaka kompanija nosi 1/500-ti deo. Kao što znate, to nije slučaj sa ovim indeksom gde je na primer Nvidia na kraju prošlog tromesečja bila 7.5% S&P500 indeksa.
Posle toga idu kompanije koje nisu podigle dividende u prethodnom periodu. Tu je prinos 6.87%.
Nakon toga su kompanije koje ne plaćaju dividendu. Tu je godišnji profit u proseku 4.21%.
I na kraju su one koje su smanjile nivo dividende ili su skroz ukinule dividendu. To je negativni, crveni deo grafikona.
Zaključak je jasan: investitori vole dividende. I nagrađuju povećanjem cene kompanije koje redovno, iz godine u godinu povećavaju dividende. Jedan primer su deonice J.P. Morgan banke, što je meni blisko jer sam tamo radio i naravno i dalje držim određenu poziciju u svom penzionom planu.
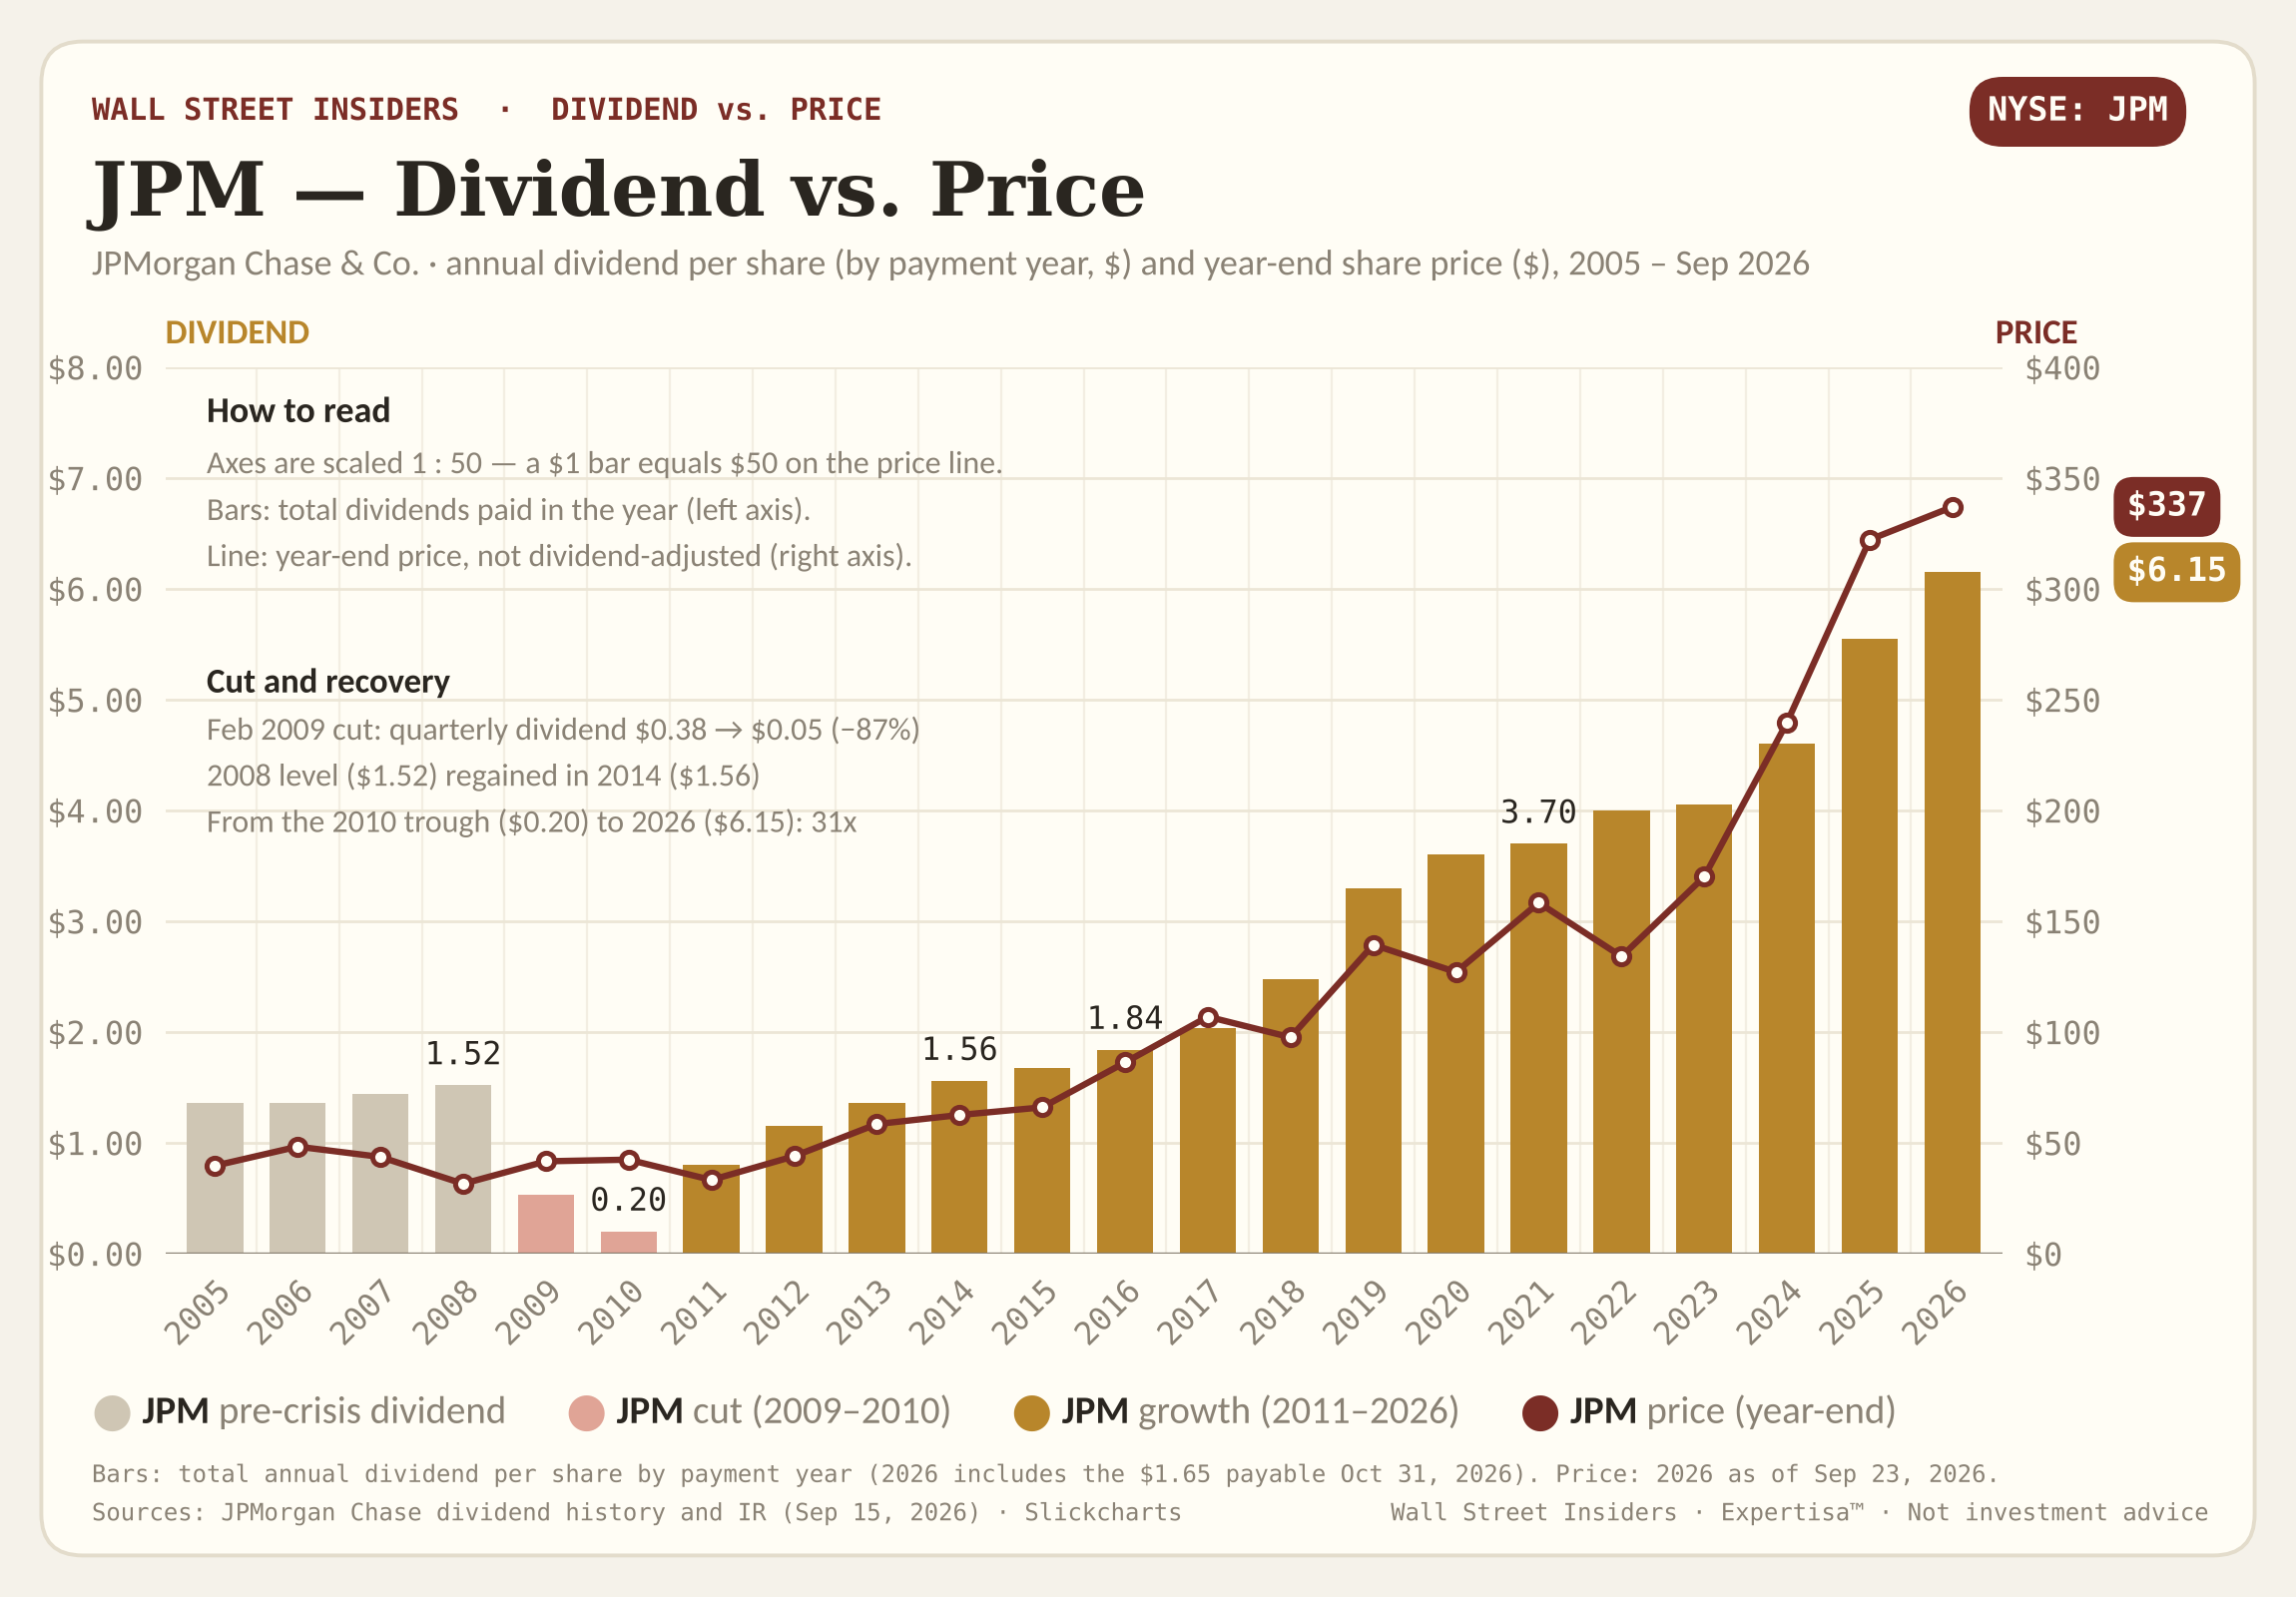
Ovaj primer je interesantan jer banka već decenijama plaća dividende i redovno ih podiže. Period pokriva vreme pre velike finansijske krize 2008. godine, period tokom krize kada je dividenda smanjena na 5 centi, kao i period nakon velike krize do danas. Cena je crvena linija koja veoma blisko prati stalno povećanje dividendi. Ovaj primer je odličan jer vam jasno ilustruje šta se dešava sa firmom tokom velikih finansijskih kriza kakva je bila ona pre skoro dvadeset godina.
Nemojte misliti da ovde ima uzročnosti između cene i dividendi, već je uzrok velika kriza i pad poslovanja i profita. Prvo se oporavilo poslovanje, onda cena, a nakon toga je kompanija nastavila da plaća i podiže redovno nivo dividende. Dividende su dakle posledica dobrog poslovanja, a ne uzrok istog.
5. Zamka visokog prinosa
Prinos na dividende koji je blizu 10% je češće znak za alarm nego prilika. U tom slučaju analitika te kompanije ili fonda mora da bude duboka jer taj nivo dividend yield-a budi sumnju. Evo i jednostavnog objašnjenja zašto je to tako.
Taj magični broj 10 je i u investiranju mnogima orijentir. Godinama ponavljam, kao i mnogi drugi u mojoj industriji, da ako kompanduješ svoj imetak 10% godišnje tokom decenija, veoma je izvesno da ćeš doći do finansijske slobode, to jest nećeš morati da radiš za platu već da živiš od svojih investicija.
S&P500 indeks, i ETF-ovi koji ga prate, je u poslednjih nekoliko decenija olakšao posao prosečnom investitoru. Oni koji su decenijama ulagali u isti su na kraju završili sa prosečnim godišnjim prinosom od 10%. Tu je reč PROSEČNIM ključna. Neke godine indeks završi u minusu, neke godine u značajnom plusu, ali je suština u tom proseku koji tokom vremena radi za vas.
Sad zamislite vi ste našli firmu ili fond koji redovno, svake godine isplaćuje tih 10% zarade putem dividendi. Naravno da bi se dosta investitora sjatilo i tu plasiralo novac jer se redovna zarada plaća mnogo više nego neredovna i volatilna. Samim pritiskom na cenu te hartije od vrednosti ista će rasti. Kako cena raste, taj iznos dividende postaje manji u odnosu na rastuću cenu i samim tim dividend yield pada. Drugim rečima, u datim uslovima cena za kvalitetnu firmu koja plaća dividende 10% godišnje neće dugo ostati na tom nivou. Jednostavno će investitori platiti više i time sniziti prinos dividende.
Zato je logično ako nađete takvu cenu gde je dividend yield blizu 10%, da stanete i upitate se zašto je to tako. Često se desi da cena deonica padne, usled lošeg poslovanja, a da ljudi posmatraju iznos dividende iz prethodnog perioda. To je za vas irelevantno jer vi tek planirate da investirate u tu kompaniju, i samo vas isplata budućih dividendi zanima. Dividende tek dolaze za isplatu u sledećem periodu, kao i budući dividend yield, tako da je to ono što vas zanima. Ako se poslovanje pogoršalo toliko da firma mora da smanji, ili čak ukine dividende, u velikom ste problemu. Vratite se na prvi grafikon iz ovog članka i pogledajte segment cutters & eliminators. Firme koje smanjuju ili skroz eliminišu dividende su na dnu prinosa i jedini su segment koji je tokom tog period izgubio novac.
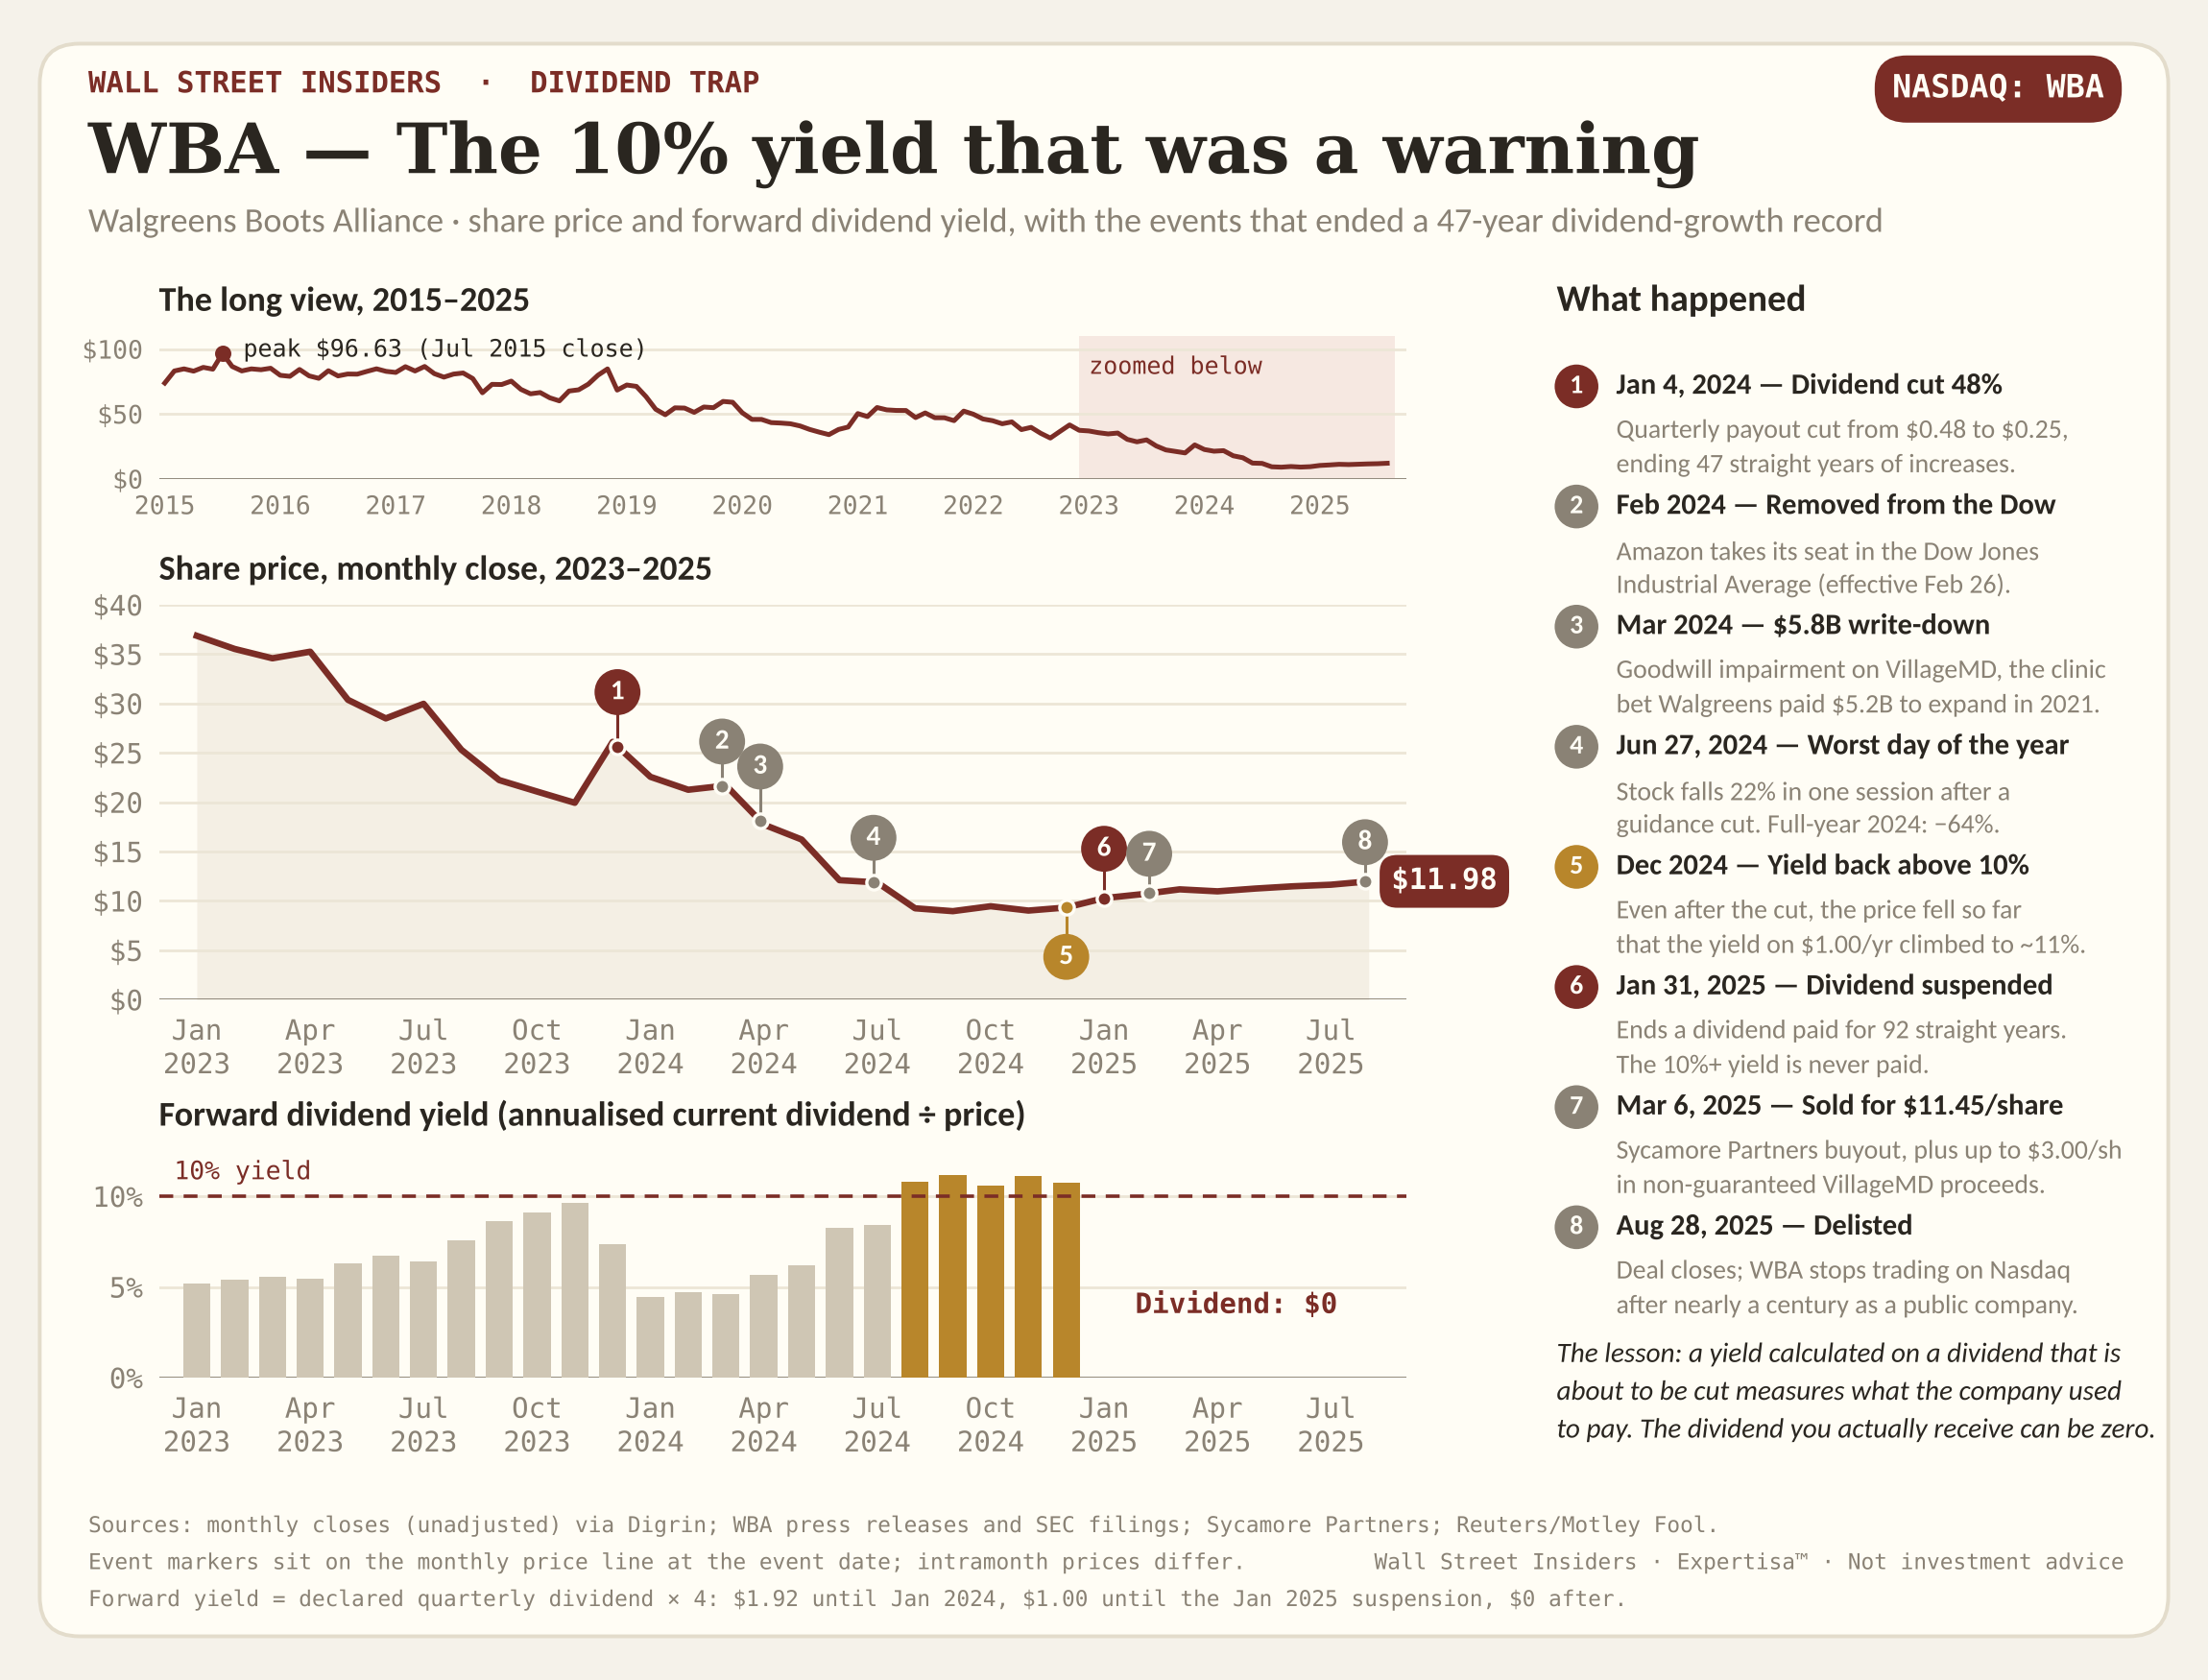
Jedan od primera je kompanija Walgreens. Walgreens je godinama povećavao dividendu dok su mu prihodi i dobit slabili, pa je pad cene akcija veštački podizao dividend yield, koji je krajem 2023. dostigao skoro 10%. U januaru 2024. dividenda je prepolovljena, sa $0,48 na $0,25 kvartalno, čime je prekinut niz od 47 godina rasta, a kompanija je ubrzo izbačena iz Dow Jones indeksa i otpisala je $5,8 milijardi zbog promašene investicije u VillageMD. Akcija je nastavila da pada, i to čak −64% tokom 2024. godine, toliko da je i prepolovljena dividenda ponovo dala prinos iznad 10%, što je bio isti signal upozorenja kao i prvi put. Krajem januara 2025. Walgreens je potpuno suspendovao kvartalnu dividendu koju je isplaćivao 92 godine, da bi sačuvao gotovinu, navodeći potrebe za novcem zbog sudskih sporova i refinansiranja duga. Na kraju je kompaniju preuzeo Sycamore Partners za $11,45 po akciji, a u avgustu 2025. povučena je sa berze, što je pouka da visok prinos često meri prošlost, a ne buduće isplate dividende.
6. Payout Ratio
Ovaj odnos je jednostavan, to je procenat Net Profita koji kompanija isplati putem dividendi. Payout ratioje bitan element u analizi firme koja isplaćuje dividende i povećava ih tokom vremena.
Ako uzmemo opet J.P. Morgan kao primer, kompanija trenutno ima 2% dividend yield, a payout ratioje oko 27.5%. Ove dve informacije komuniciraju da ćete dobiti 2% vrednosti kompanije po današnjim cenama deonica, što je oko 27.5% godišnjeg Net Profita ove banke.
Ako kompanija isplati 100% svog profita, stabilnost i rast dividende usko zavise od profita. Ako profit padne za 10%, a vi ste u godini pre toga isplatili ceo net profit, onda će vam nedostajati taj deo za isplatu. Možete da uradite tri stvari: da smanjite dividendu, da pozajmite novac i isplatite taj deo koji nedostaje iz poslovanja, ili da izdate novu emisiju deonica i tako skupite novac koji nedostaje. Već smo videli šta se dešava sa vrednošću kompanije koje smanjuju dividende.
Još jedna crvena zastavica je ako payout ratio pređe 100%. Logično je da se zapitate dve stvari: kako će platiti dividendu i da li je situacija privremena.
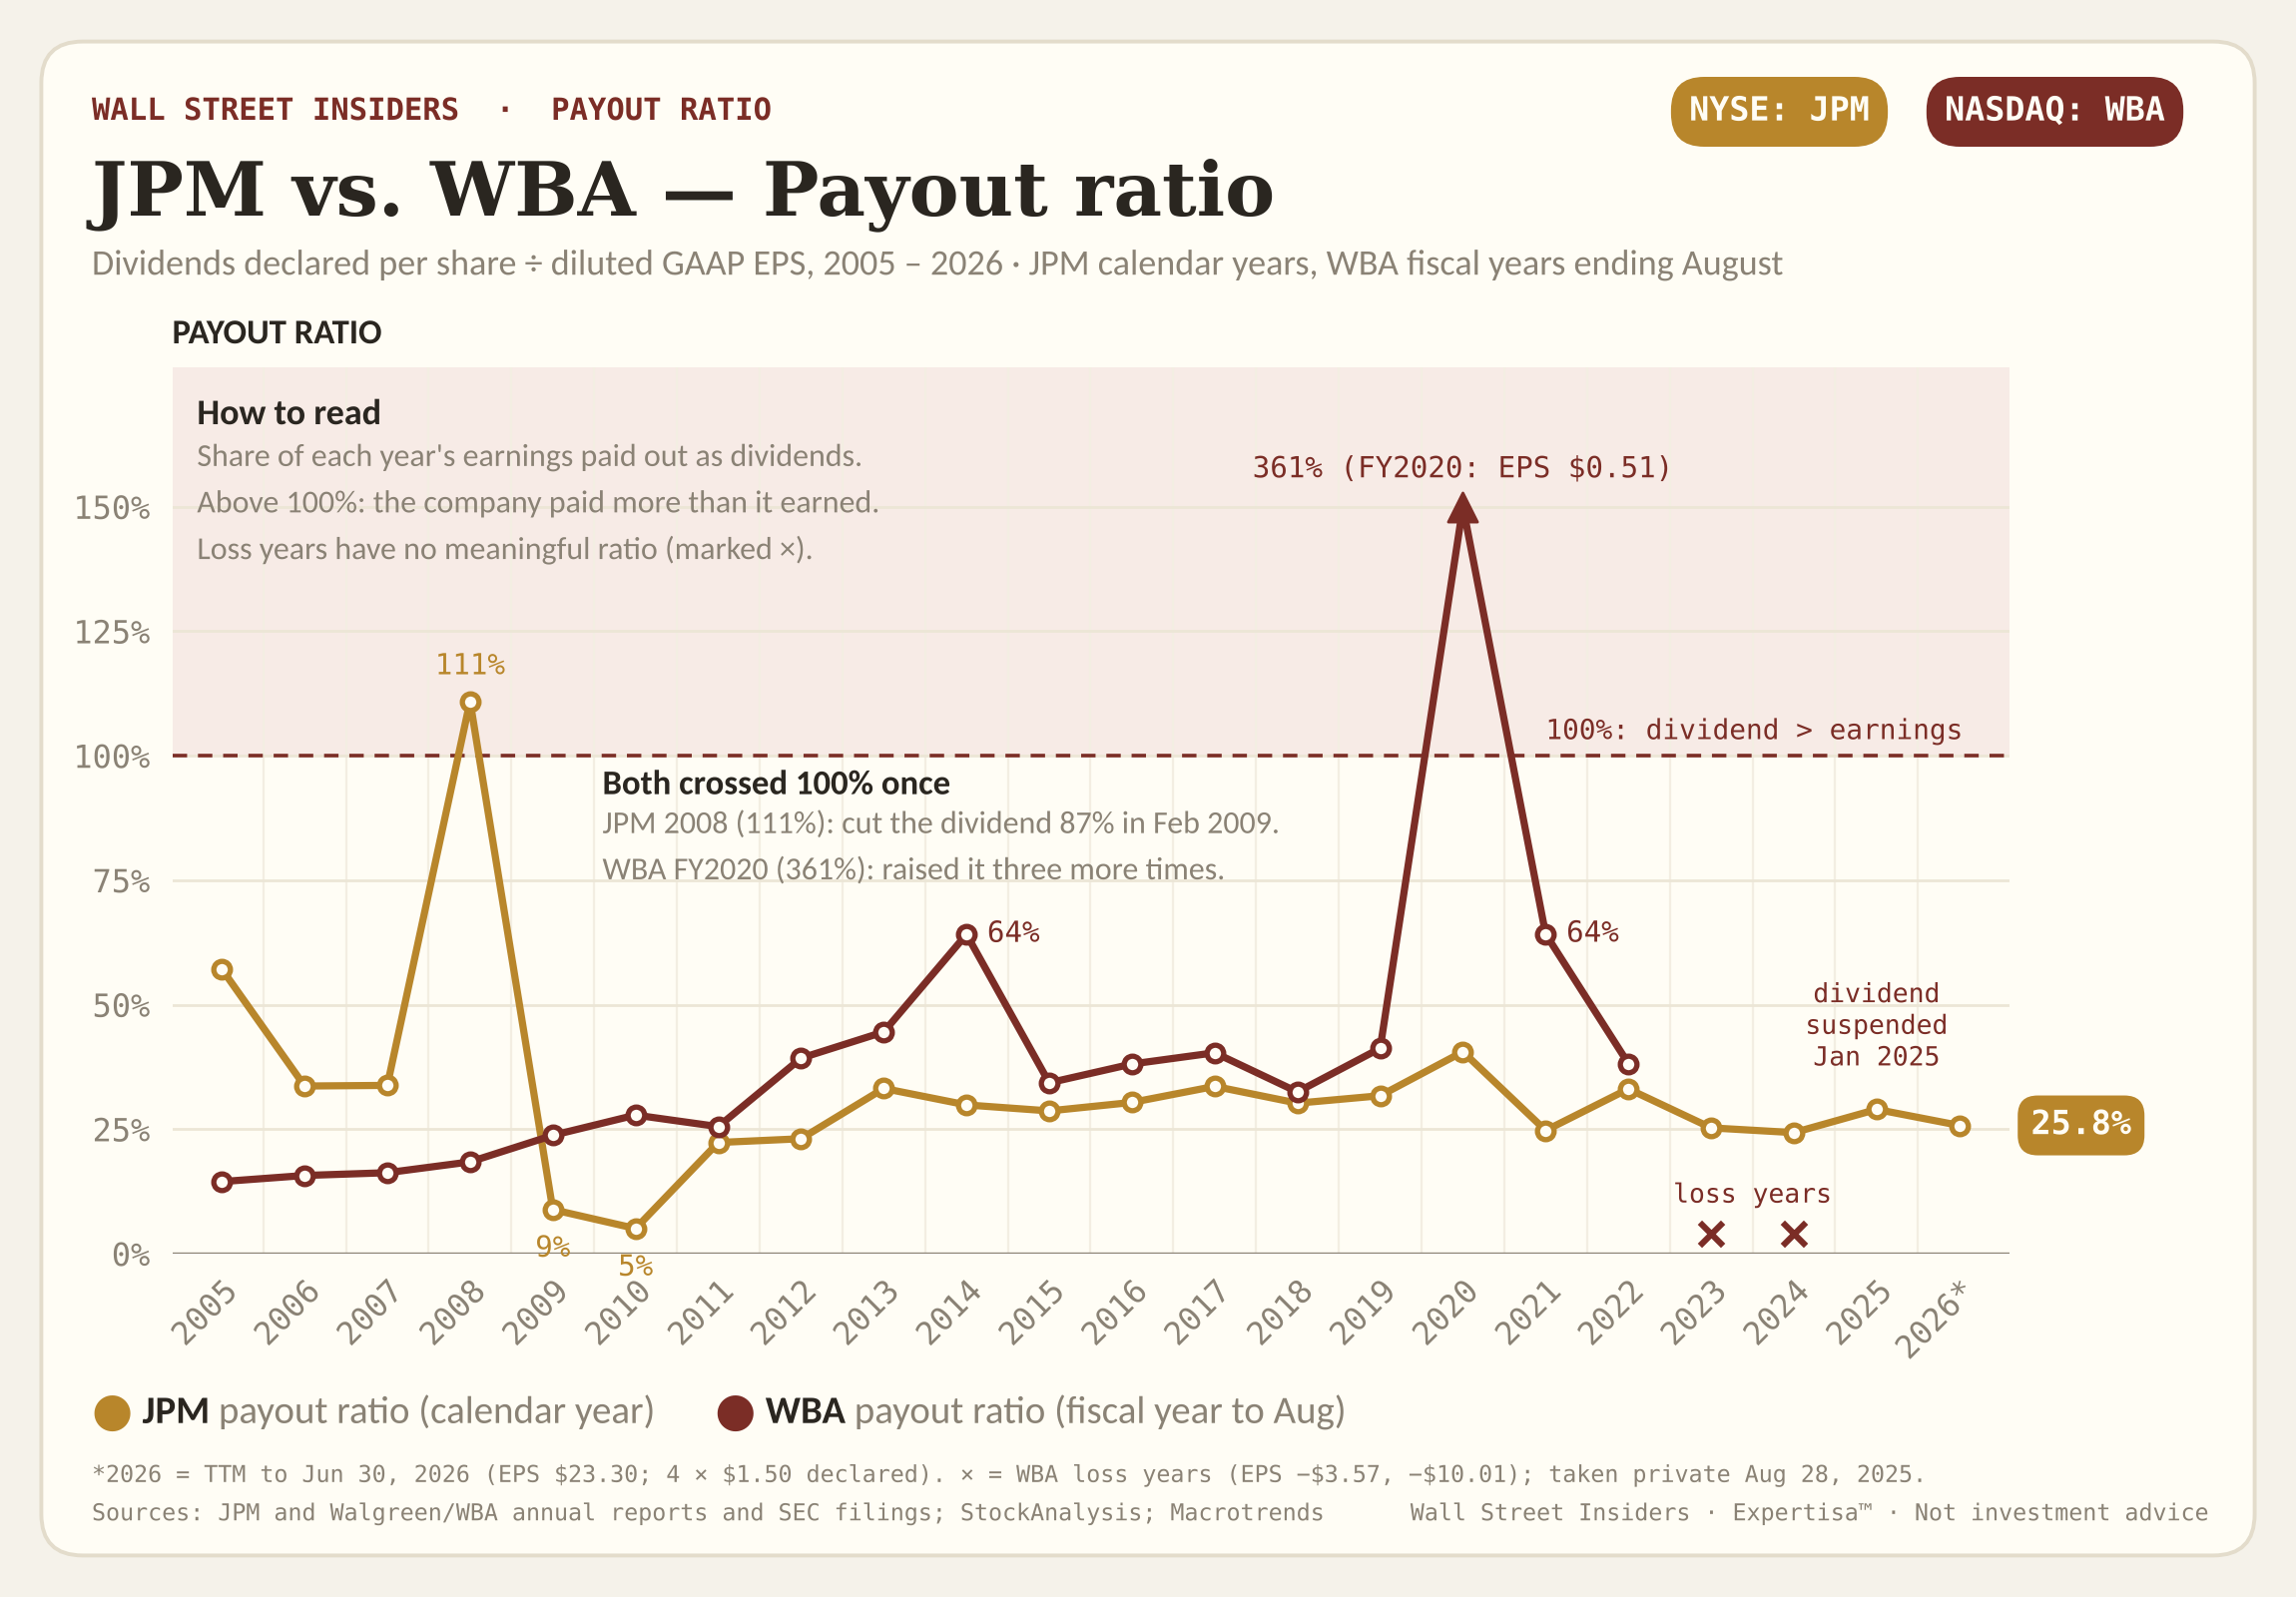
Ovde ćemo uzeti ove dve kompanije kao primer: J.P. Morgan i Walgreens. Obe su prešle payout ratio od 100% u nekom momentu. J.P. Morgan za vreme finansijske krize 2008. godine, kada je sve izgledalo katastrofalno. Zato je banka reagovala i srezala dividende i od tada je payout ratio oko 25%. Poslovanje se oporavilo, profit se vratio i dividende ponovo krenule do danas kao što ste videli u primeru.
Walgreens je dostigao neverovatan payout ratio od 361%, što je bio signal da je profitabilnost radikalno pala, i da je upitno da li će se ikada oporaviti. Priča se završila teško za investitore u tu kompaniju.
7. Dividenda i Free Cash Flow
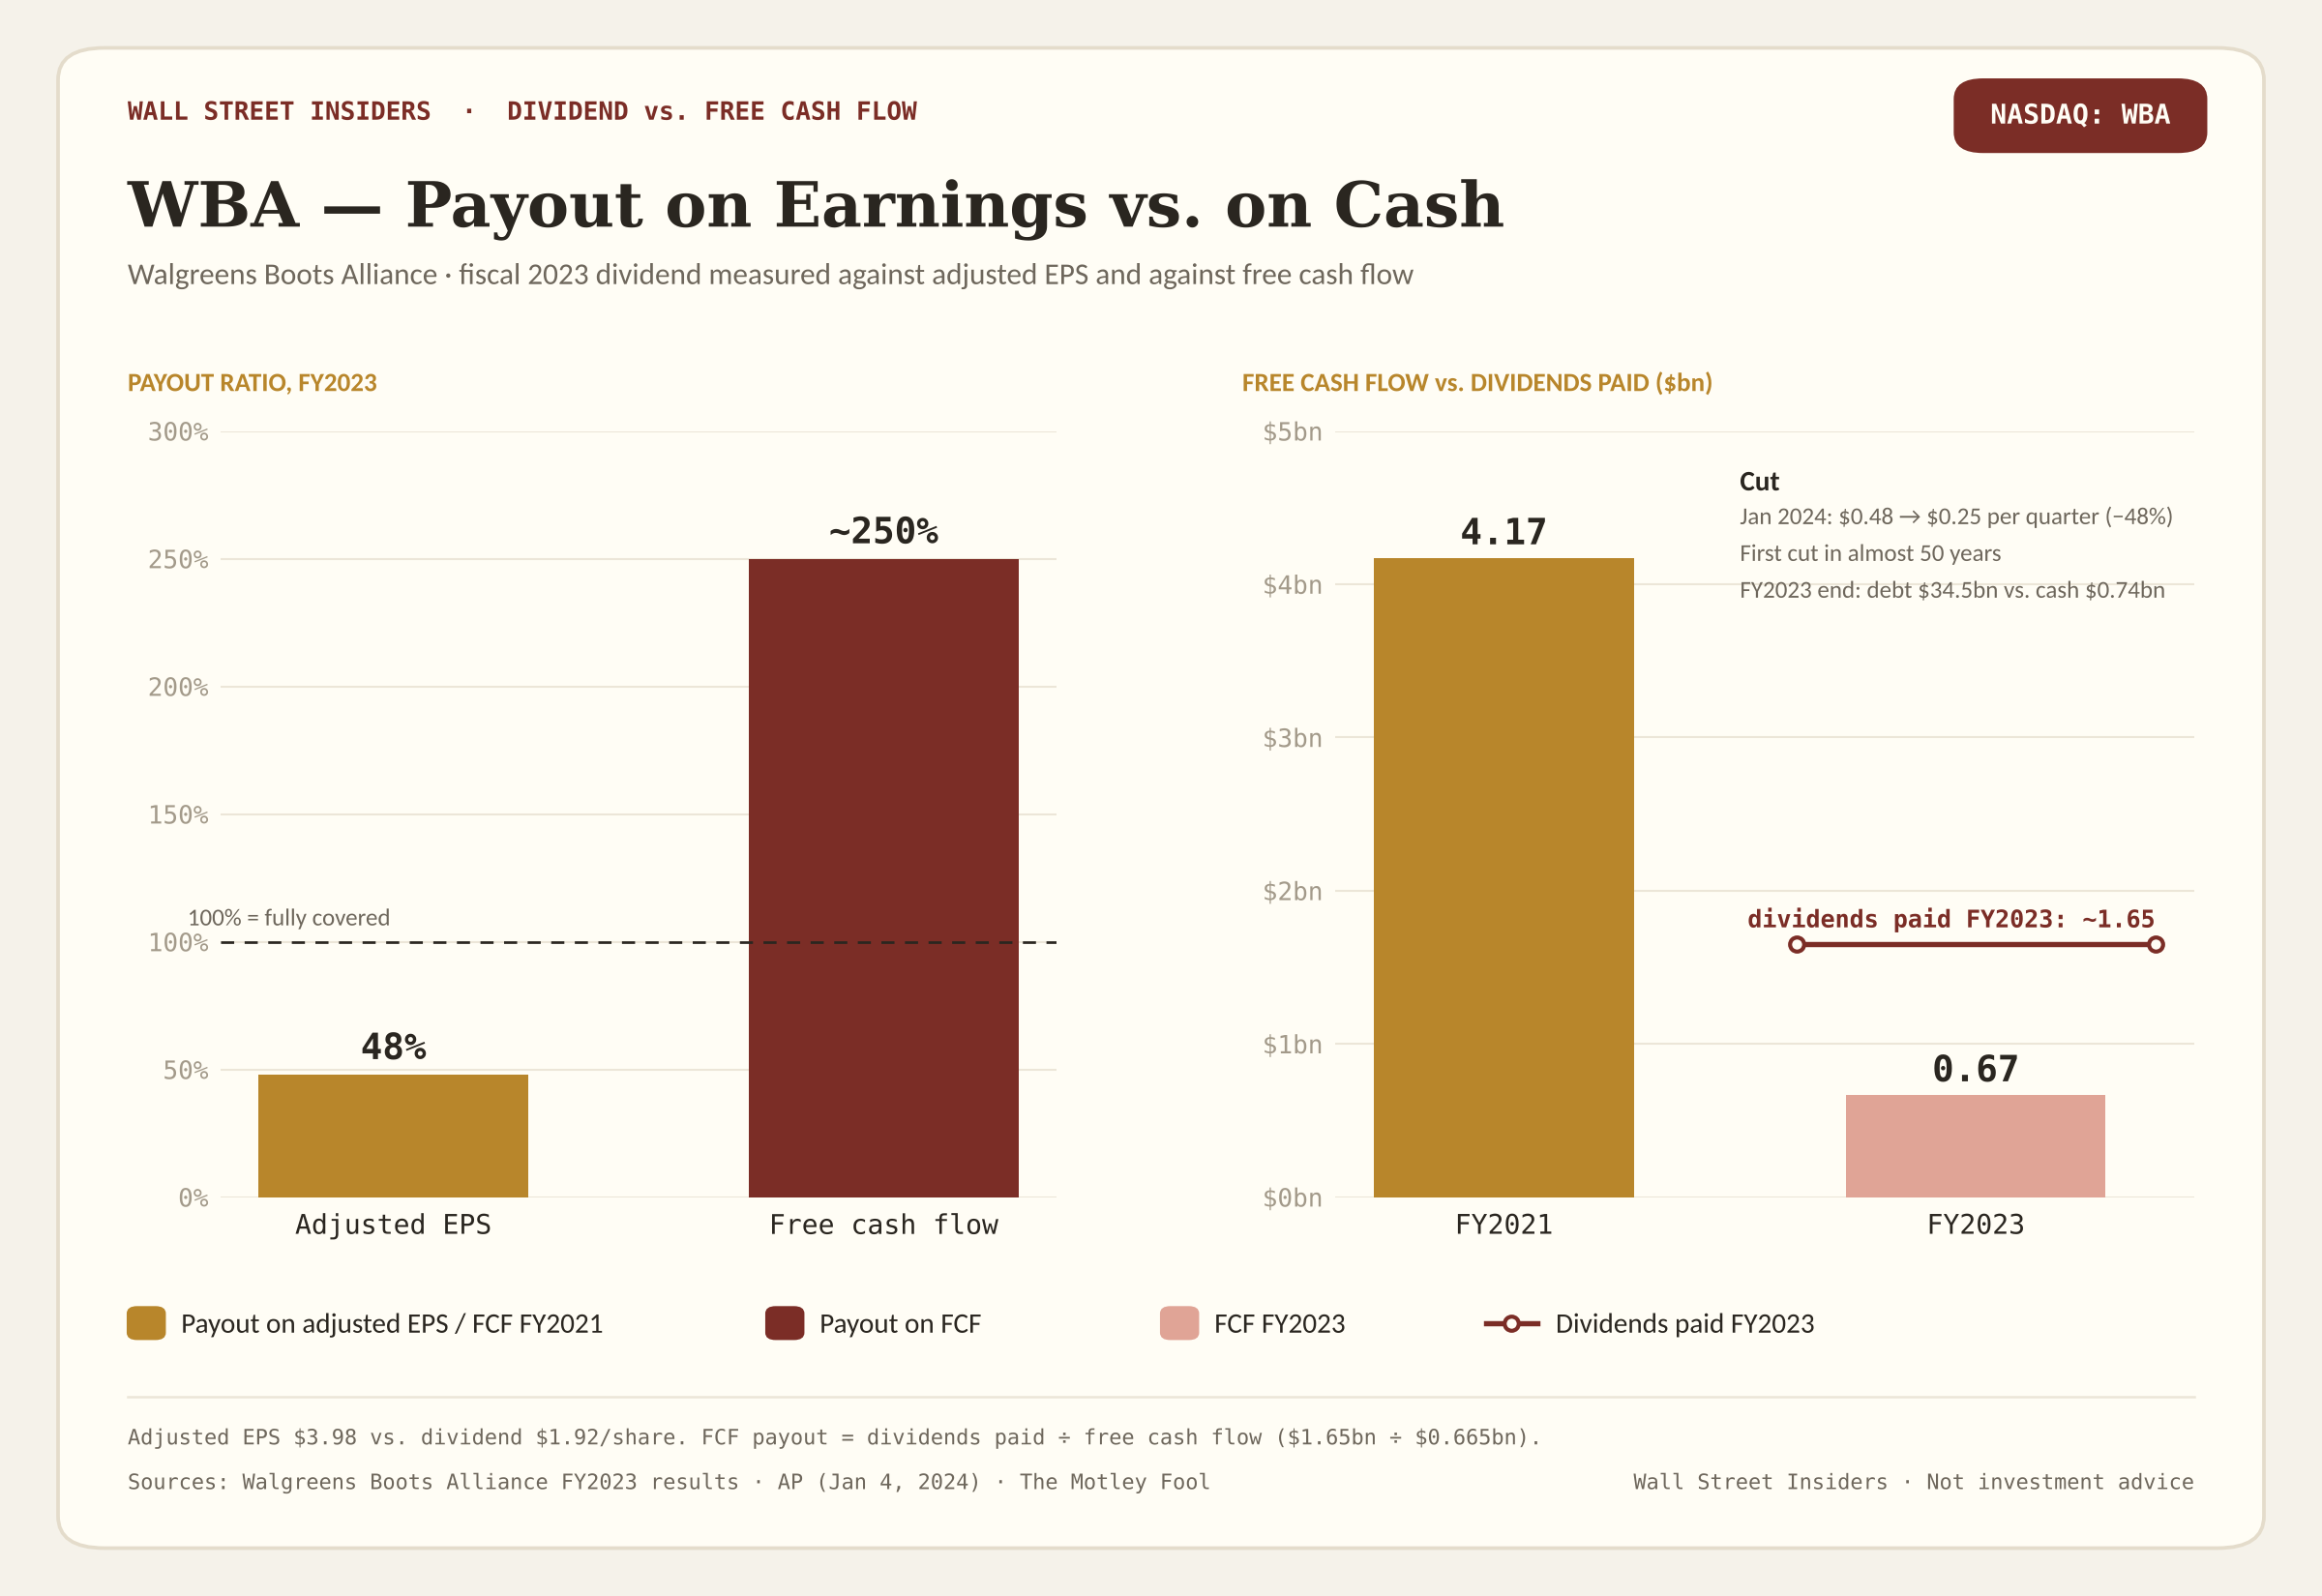
Dividenda se isplaćuje u gotovini, a slobodan novčani tok (FCF) je novac koji kompaniji ostaje posle održavanja i razvoja poslovanja, pa je upravo on stvarni izvor svake dividende. Iz godine u godinu ova dvamerila se slabo poklapaju, jer menadžeri namerno drže dividendu stabilnom, dok FCF varira zbog investicija i obrtnog kapitala.
Dugoročno, međutim, dividenda ne može da odstupa od FCF-a bez posledica: firma koja godinama isplaćuje više nego što zaradi u kešu razliku pokriva zaduživanjem, emisijom akcija ili prodajom imovine, kao što smo već pomenuli. Postoji i suprotna opasnost: menadžment sa viškom keša i bez dobrih projekata sklon je da ga troši na loše akvizicije, pa dividenda služi kao disciplina koja novac vraća akcionarima. Akademski radovi supotvrdili da tržište najviše nagrađuje povećanje dividende upravo kod firmi koje inače preinvestiraju. Anketa Brava, Grahama, Harveyja i Michaelyja iz 2005. pokazala je da finansijski direktori smanjenje dividende izbegavaju gotovo po svaku cenu, zbog čega ono obično dolazi kasno i praćeno je velikim padom cene. Zato je klasični payout ratio na dobit često nedovoljna informacija, a mnogo korisniji pokazatelj je odnos dividendi prema FCF-u, posmatran kroz više godina. Kompanija sa payout ratio-om od 60% na dobit lako može imati 130% na FCF ako ima velike kapitalne izdatke. Za većinu firmi, pokrivenost dividende slobodnim novčanim tokom je nužan uslov za kvalitetnu firmu koja isplaćuje dividende.
Kao što ste videli iz članka, ako investirate u pojedinačne kompanije bitno je da poznajete princip i mehanizam dividendi. Istraživanja su jasna i pokazalo se da firme koje redovno isplaćuju i podižu dividende budu pobednici na duge staze. Takođe je ključ da znate da svaki rizik vezan za dividende može da odvede u katastrofalan rezultat i gubljenje dobrog dela kapitala uloženog u firmu koja smanjuje ili ukida dividende.