Kako funkcioniše bankarsko poslovanje?
1. Šta banka radi i kako zarađuje?
Banka je posrednik: uzima novac od štediša i pozajmljuje ga onima kojima je potreban. Štedišama plaća manju kamatu, a od zajmoprimaca naplaćuje veću – razlika je njena zarada (neto kamatni prihod). Na primer: ako banka na vašu štednju od 1.000 € plaća 2% (20 €), a taj novac pozajmi uz 6% (60 €), njoj ostaje 40 €.
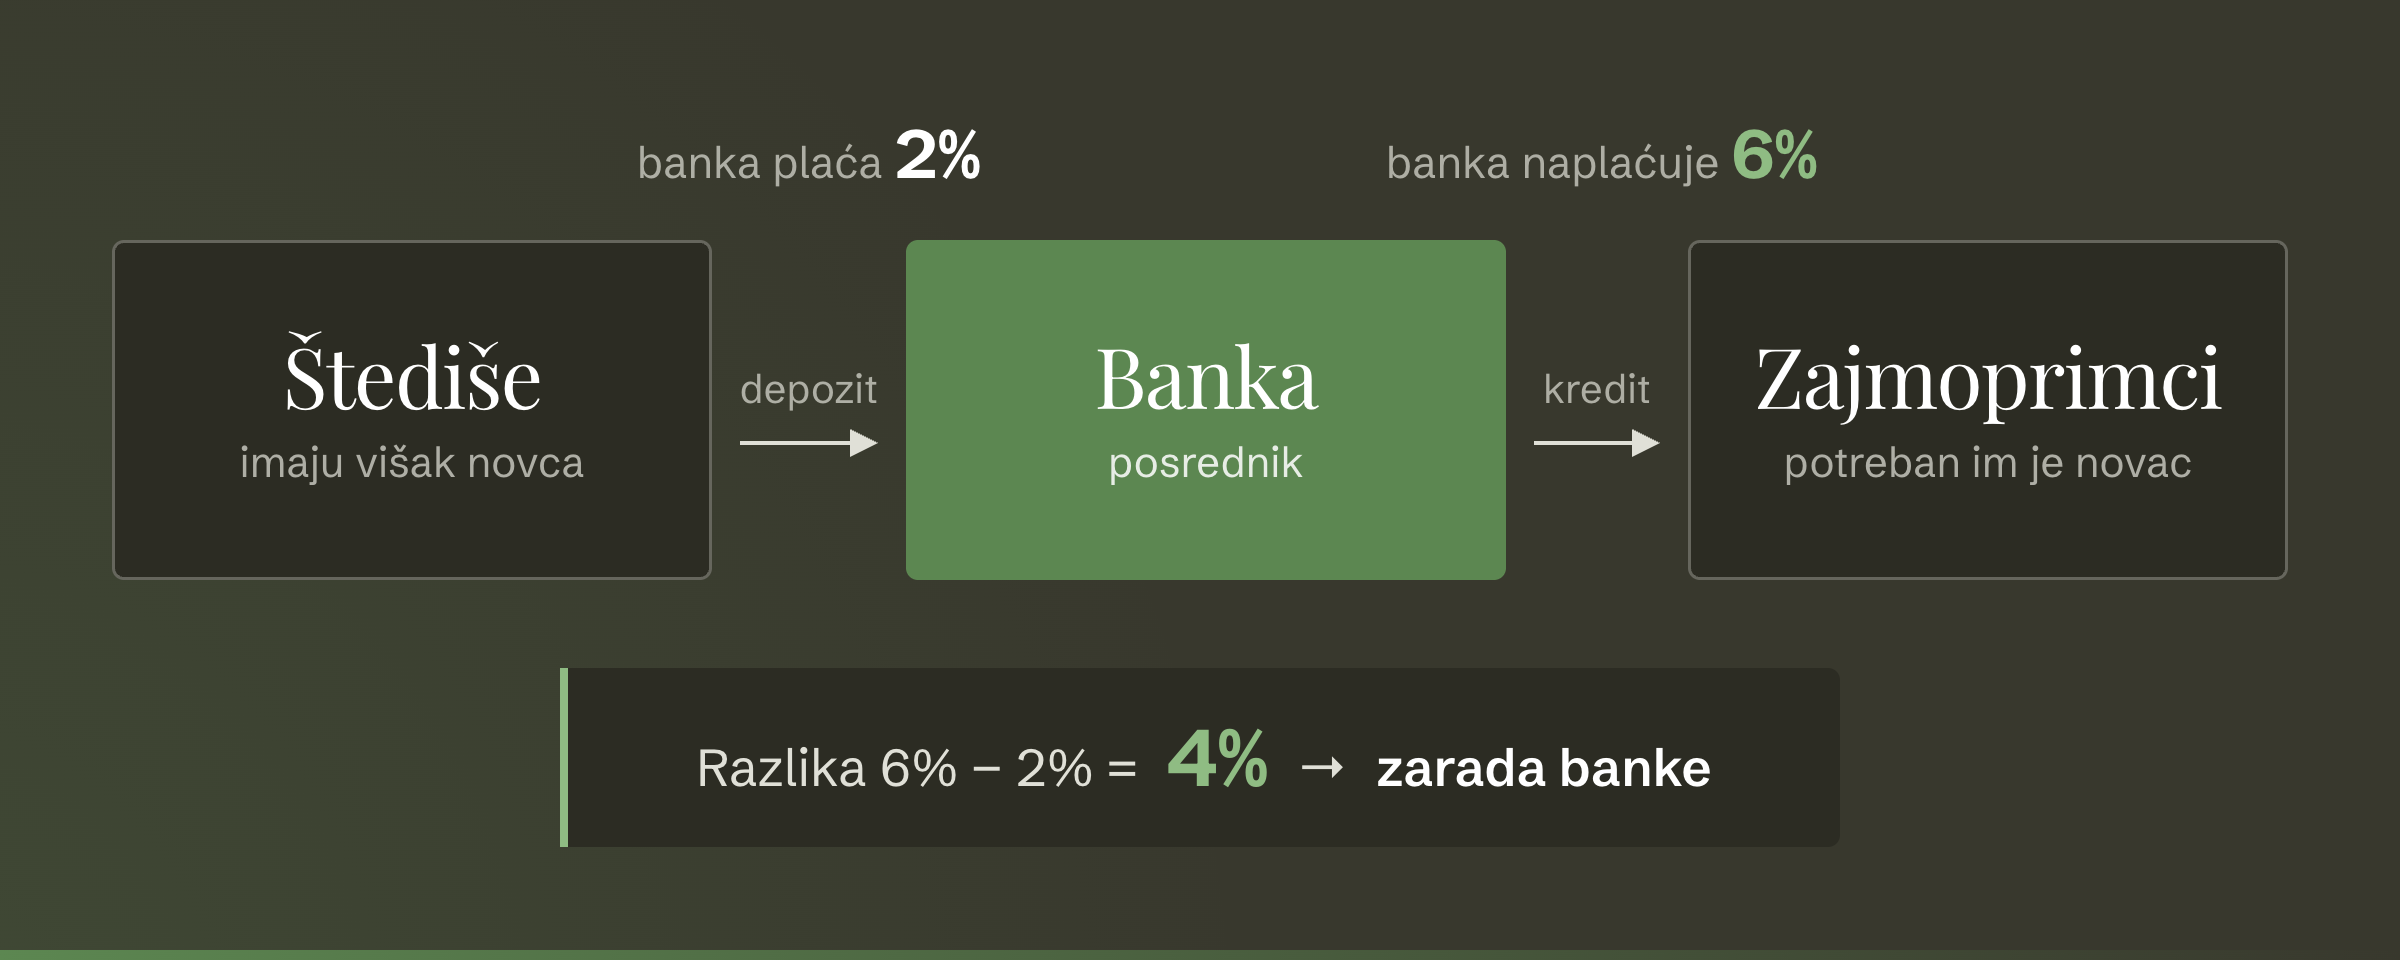
Važno je razumeti: kada držite novac u banci, banka tim novcem upravlja i na njemu zarađuje. Najveći deo pozajmljuje drugim klijentima kroz kredite, a manji deo ulaže, na primer u državne obveznice, jer depozitna banka ne sme ulagati novac u rizične hartije od vrednosti, zbog sigurnosti. Svoj novac i dalje možete da podignete kad god želite, jer ne dolaze svi štediše istog dana.
Banka ne zarađuje samo na kamatama. Drugi važan izvor zarade su naknade i provizije – novac koji banka naplaćuje za svoje usluge:
- Platni promet – vođenje tekućih računa, plaćanje računa i prenosi novca u zemlji i inostranstvu; za mnoge od ovih transakcija banka naplaćuje naknadu.
- Kartice – trgovac banci plaća proviziju na svaku kupovinu karticom, a banka zarađuje i na kamatama kada klijent koristi dozvoljeni minus na tekućem računu ili kreditnu karticu.
- Menjački poslovi – banka zarađuje na razlici između kursa po kojem kupuje i kursa po kojem prodaje devize.
- Prodaja drugih proizvoda – investicioni fondovi, osiguranje i trgovanje hartijama od vrednosti, za koje banka dobija proviziju.
Kod velikih banaka ovi prihodi često čine između četvrtine i trećine ukupnih prihoda. Njihova velika prednost je što su stabilni i ne nose rizik da neko neće vratiti novac.
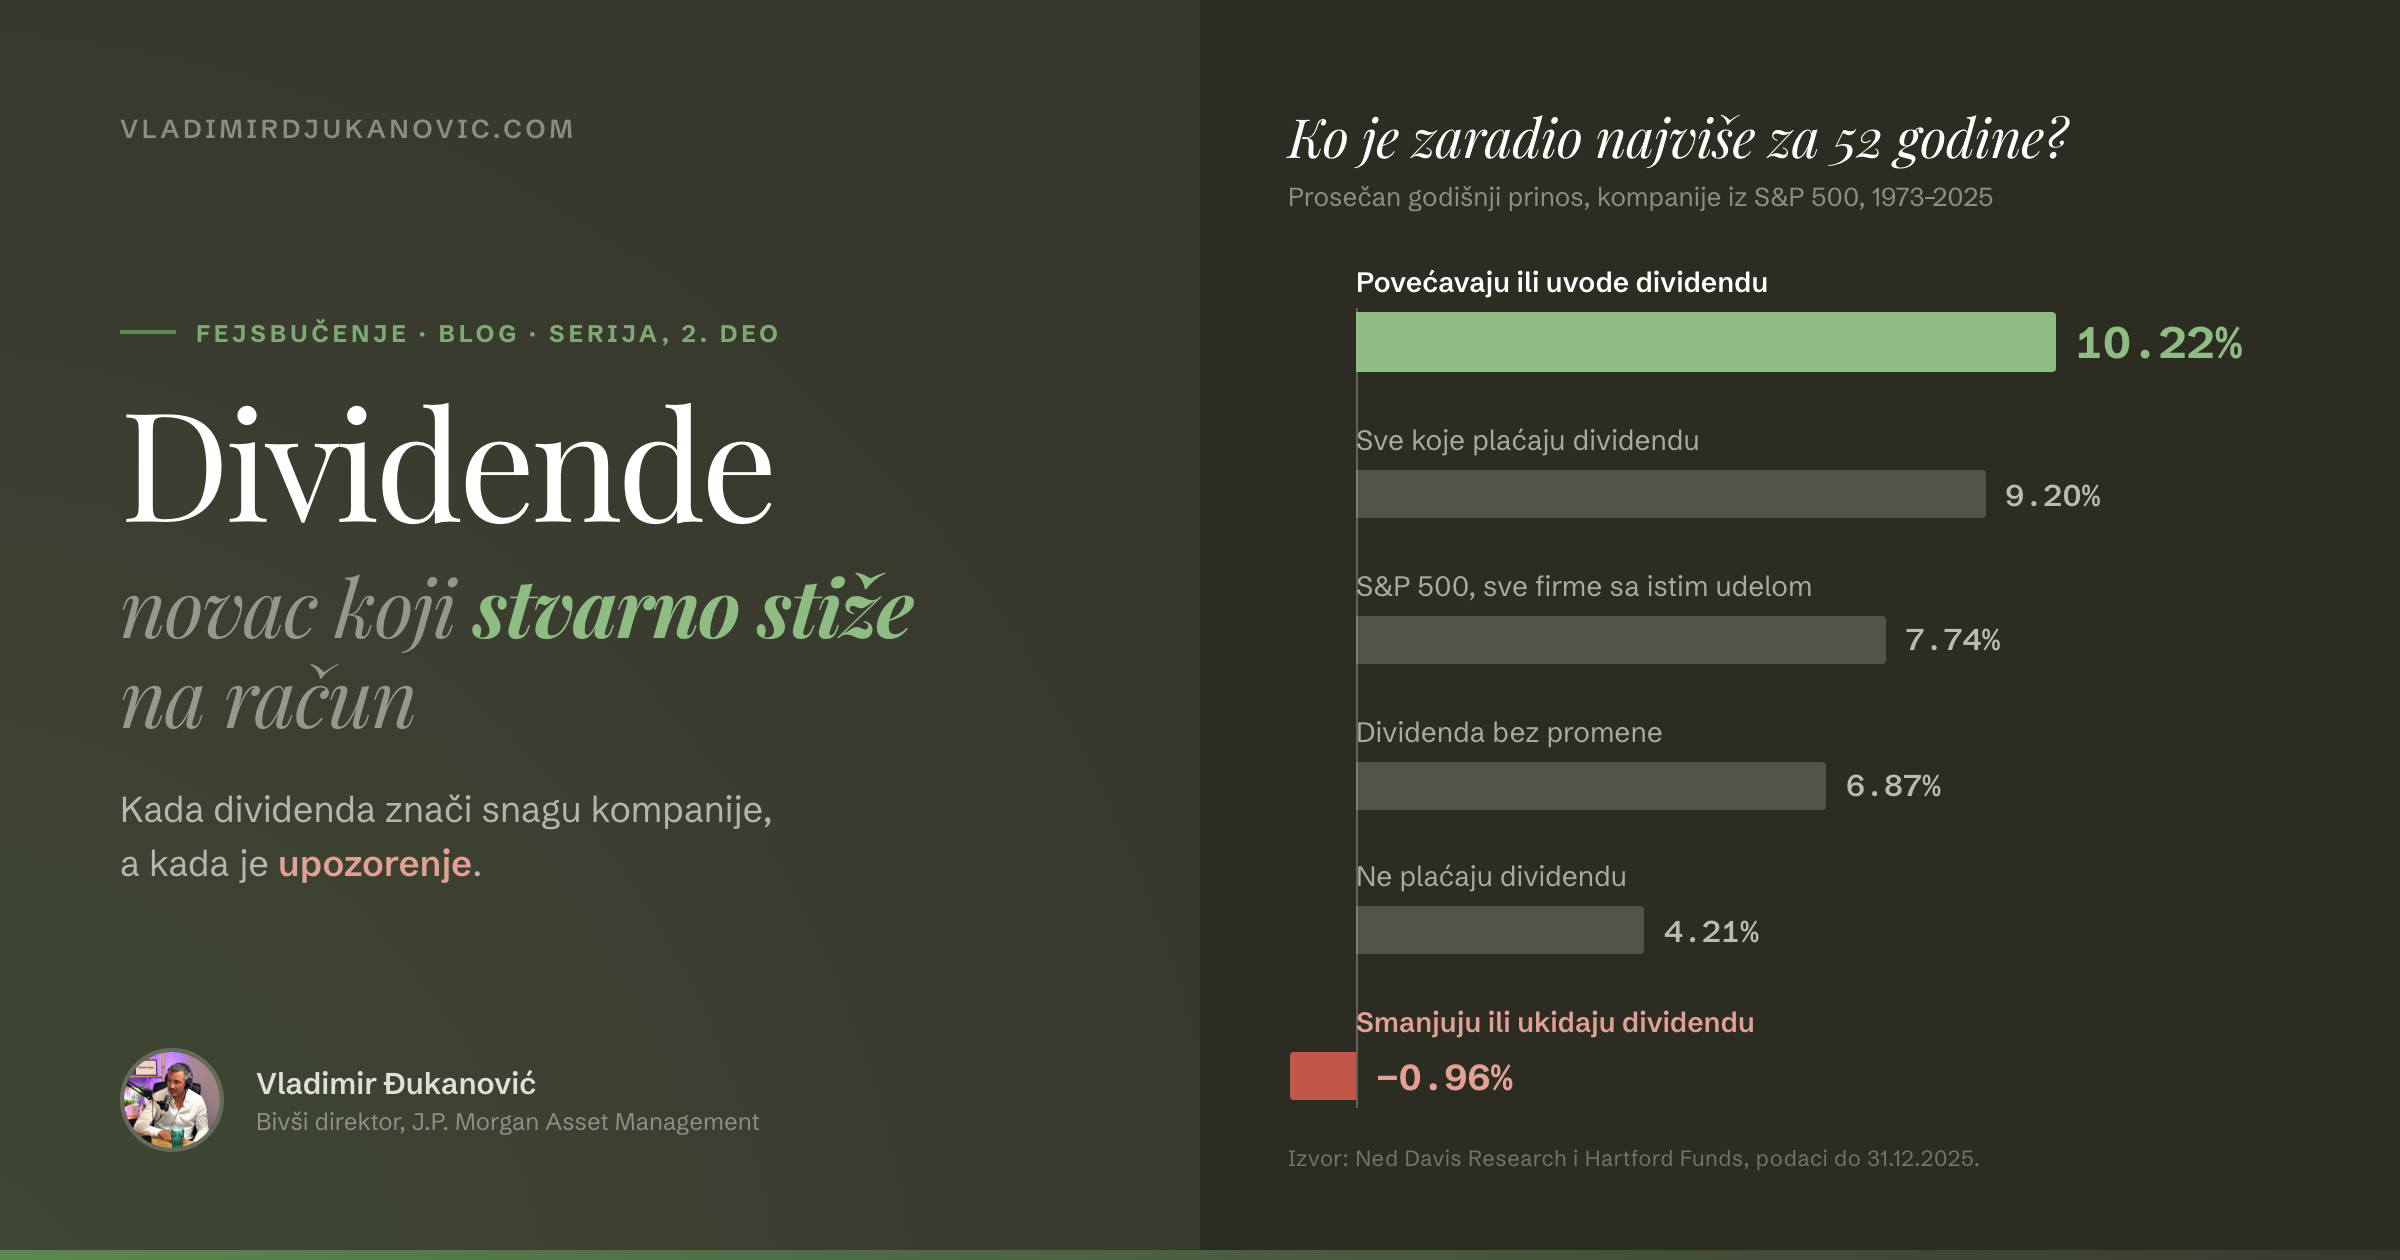
Od svih prihoda banka zatim plaća troškove poslovanja – zaposlene, filijale i tehnologiju – i izdvaja rezerve za kredite koji možda neće biti vraćeni. Ono što ostane je dobit banke, koja se isplaćuje akcionarima kao dividenda ili se zadržava i povećava kapital.
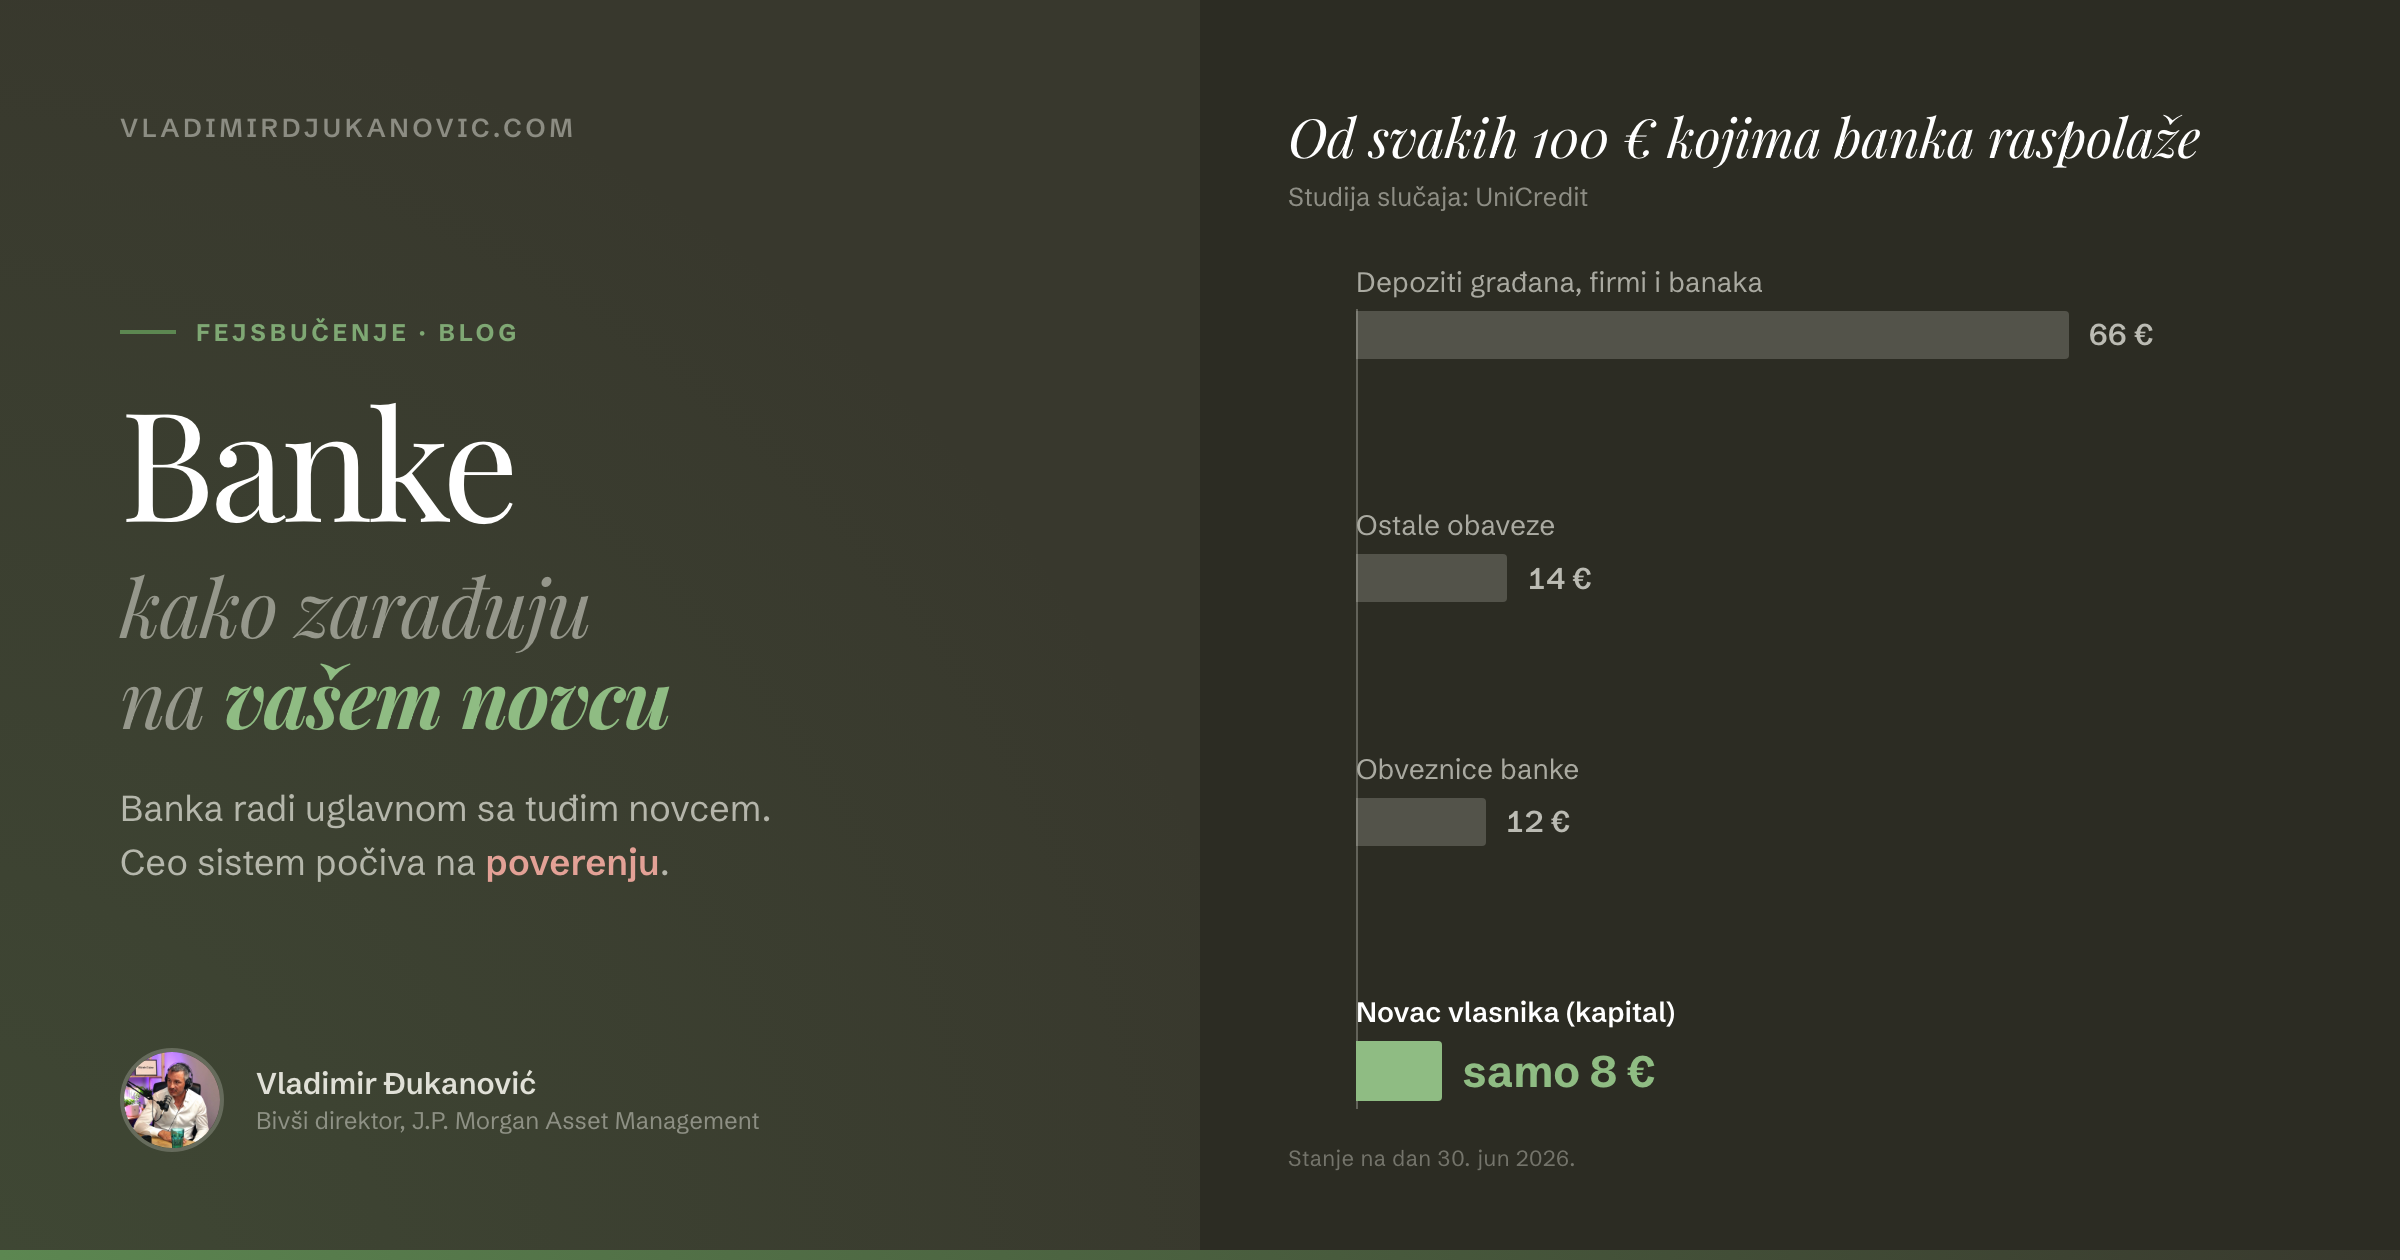
Banka radi uglavnom sa tuđim novcem (studija slučaja: UniCredit)
Najveći deo novca kojim banka raspolaže čine depoziti građana i firmi, zatim obveznice koje je izdala investitorima. Tek mali deo je kapital – novac vlasnika (akcionara) i zadržana dobit.

2. Poverenje u bankarski sistem
Ceo bankarski sistem počiva na poverenju – i sama reč „kredit“ potiče od latinskog credere, što znači „verovati“. Štediše ostavljaju novac u banci jer veruju da će ga dobiti nazad kad god zatraže.
U ekstremnim situacijama – kada se pojave ozbiljni problemi ili veoma loše vesti o nekoj banci – to poverenje može naglo da se poljulja. Tada može doći do bank run-a (navale na banku): veliki broj štediša u kratkom roku krene da povlači novac iz straha da će banka propasti. To se dešava retko, ali posledice mogu biti ozbiljne.
Zašto je to opasno? Naglo povlačenje novca direktno ugrožava likvidnost banke – njenu sposobnost da u svakom trenutku isplati novac klijentima. A upravo je to suština bankarskog poslovanja: banka uzima depozite koje štediše mogu da podignu bilo kada i pretvara ih u kredite koji se vraćaju godinama. Taj model funkcioniše dok štediše povlače novac postepeno, ali ne i kada svi krenu odjednom.
Zašto se dešava? Okidač su obično vesti o velikim gubicima banke ili problemi kod neke slične banke. Danas, zbog društvenih mreža i mobilnog bankarstva, sve ide mnogo brže: američka Silicon Valley Bank je 2023. za jedan dan izgubila oko 42 milijarde dolara depozita i propala već sutradan.
Zašto je poverenje bitno za sve nas?
- Panika se širi – problem jedne banke lako preraste u strah od celog sistema.
- Staje privreda – u krizi poverenja banke prestaju da daju kredite, kao 2008. godine, kada je to preraslo u svetsku recesiju.
Dobro je znati: u Srbiji su depoziti osigurani do 50.000 € po deponentu u svakoj banci, a isplatu garantuje država.
3. Uloga Narodne banke
Iznad svih poslovnih banaka stoji centralna banka – u Srbiji je to Narodna banka Srbije (NBS). Pojednostavljeno, ona je „banka za banke“:
- Čuva rezerve banaka. Banke drže deo svog novca na računima kod NBS – deo zato što to zakon propisuje (obavezna rezerva), a deo kao višak. Preko tih računa banke obavljaju i međusobna plaćanja.
- Određuje referentnu kamatnu stopu – osnovnu cenu novca u zemlji. Od nje zavisi po kojoj kamati banke pozajmljuju novac od NBS ili kod nje drže višak, a time i kamate na kredite i štednju. Kada NBS podigne stopu, krediti poskupljuju, zaduživanje i potrošnja se smiruju i inflacija pada; kada je spusti, krediti pojeftinjuju i privreda se podstiče.
- Reguliše i nadzire banke. NBS izdaje dozvole za rad, propisuje koliko kapitala i likvidnosti banke moraju da imaju, kontroliše njihovo poslovanje i može da kazni ili zatvori banku koja ne poštuje pravila.
4. Kapital banke
Šta je vlasnički kapital? To je novac koji pripada samoj banci, odnosno njenim vlasnicima (akcionarima). Nastaje kada vlasnici ulože svoj novac u banku i kada banka ostvari dobit, pa deo zadrži umesto da ga isplati. Najjednostavnije rečeno: kapital je ono što bi ostalo kada bi banka prodala sve što ima i vratila sve što duguje.
Zašto je bitan i kako funkcioniše? Za razliku od depozita ili kredita, banka kapital ne vraća kao glavnicu – vlasnici mogu da dobiju dividendu iz dobiti, ali banka nema obavezu da im vrati uloženi novac. Zato je kapital vazdušni jastuk banke: kada neki krediti ne budu vraćeni, gubitak se prvo oduzima od kapitala, a tek ako se kapital potroši, ugrožen je novac štediša.
Autori
Vladimir Đukanović
Autor investicionog mesečnika „WSI“ · ex J.P. Morgan Asset Management
Bogdan Đorović
Equity analitičar · investicioni mesečnik „WSI“
Ovaj članak je pisan u informativne i edukativne svrhe, nije investicioni savet.