Investicioni Portfolio: Kako kreirati svoj investicioni portfolio
Najveći deo vremena koje investitor provede uz tržište odlazi na jedno pitanje: šta kupiti. Pitanje koliko kupiti, pored čega ta pozicija stoji i šta se dešava kada se pokaže da ste pogrešili dobija ostatak. Rezultat portfolija se, međutim, formira upravo u tom ostatku.
Ovo je prvi tekst u seriji koja ide od okvira naniže, do pojedinačne analize kompanije. Počinjemo od konstrukcije portfolija zato što analiza bez okvira nema gde da se smesti.
1. Portfolio je sistem odlučivanja
Analiza kompanije odgovara na pitanje da li. Portfolio odgovara na tri druga pitanja: koliko, pored čega i do kada. Te tri odluke zajedno određuju kakav ćete prinos zaista ostvariti, nezavisno od toga koliko su vam pojedinačne teze bile tačne.
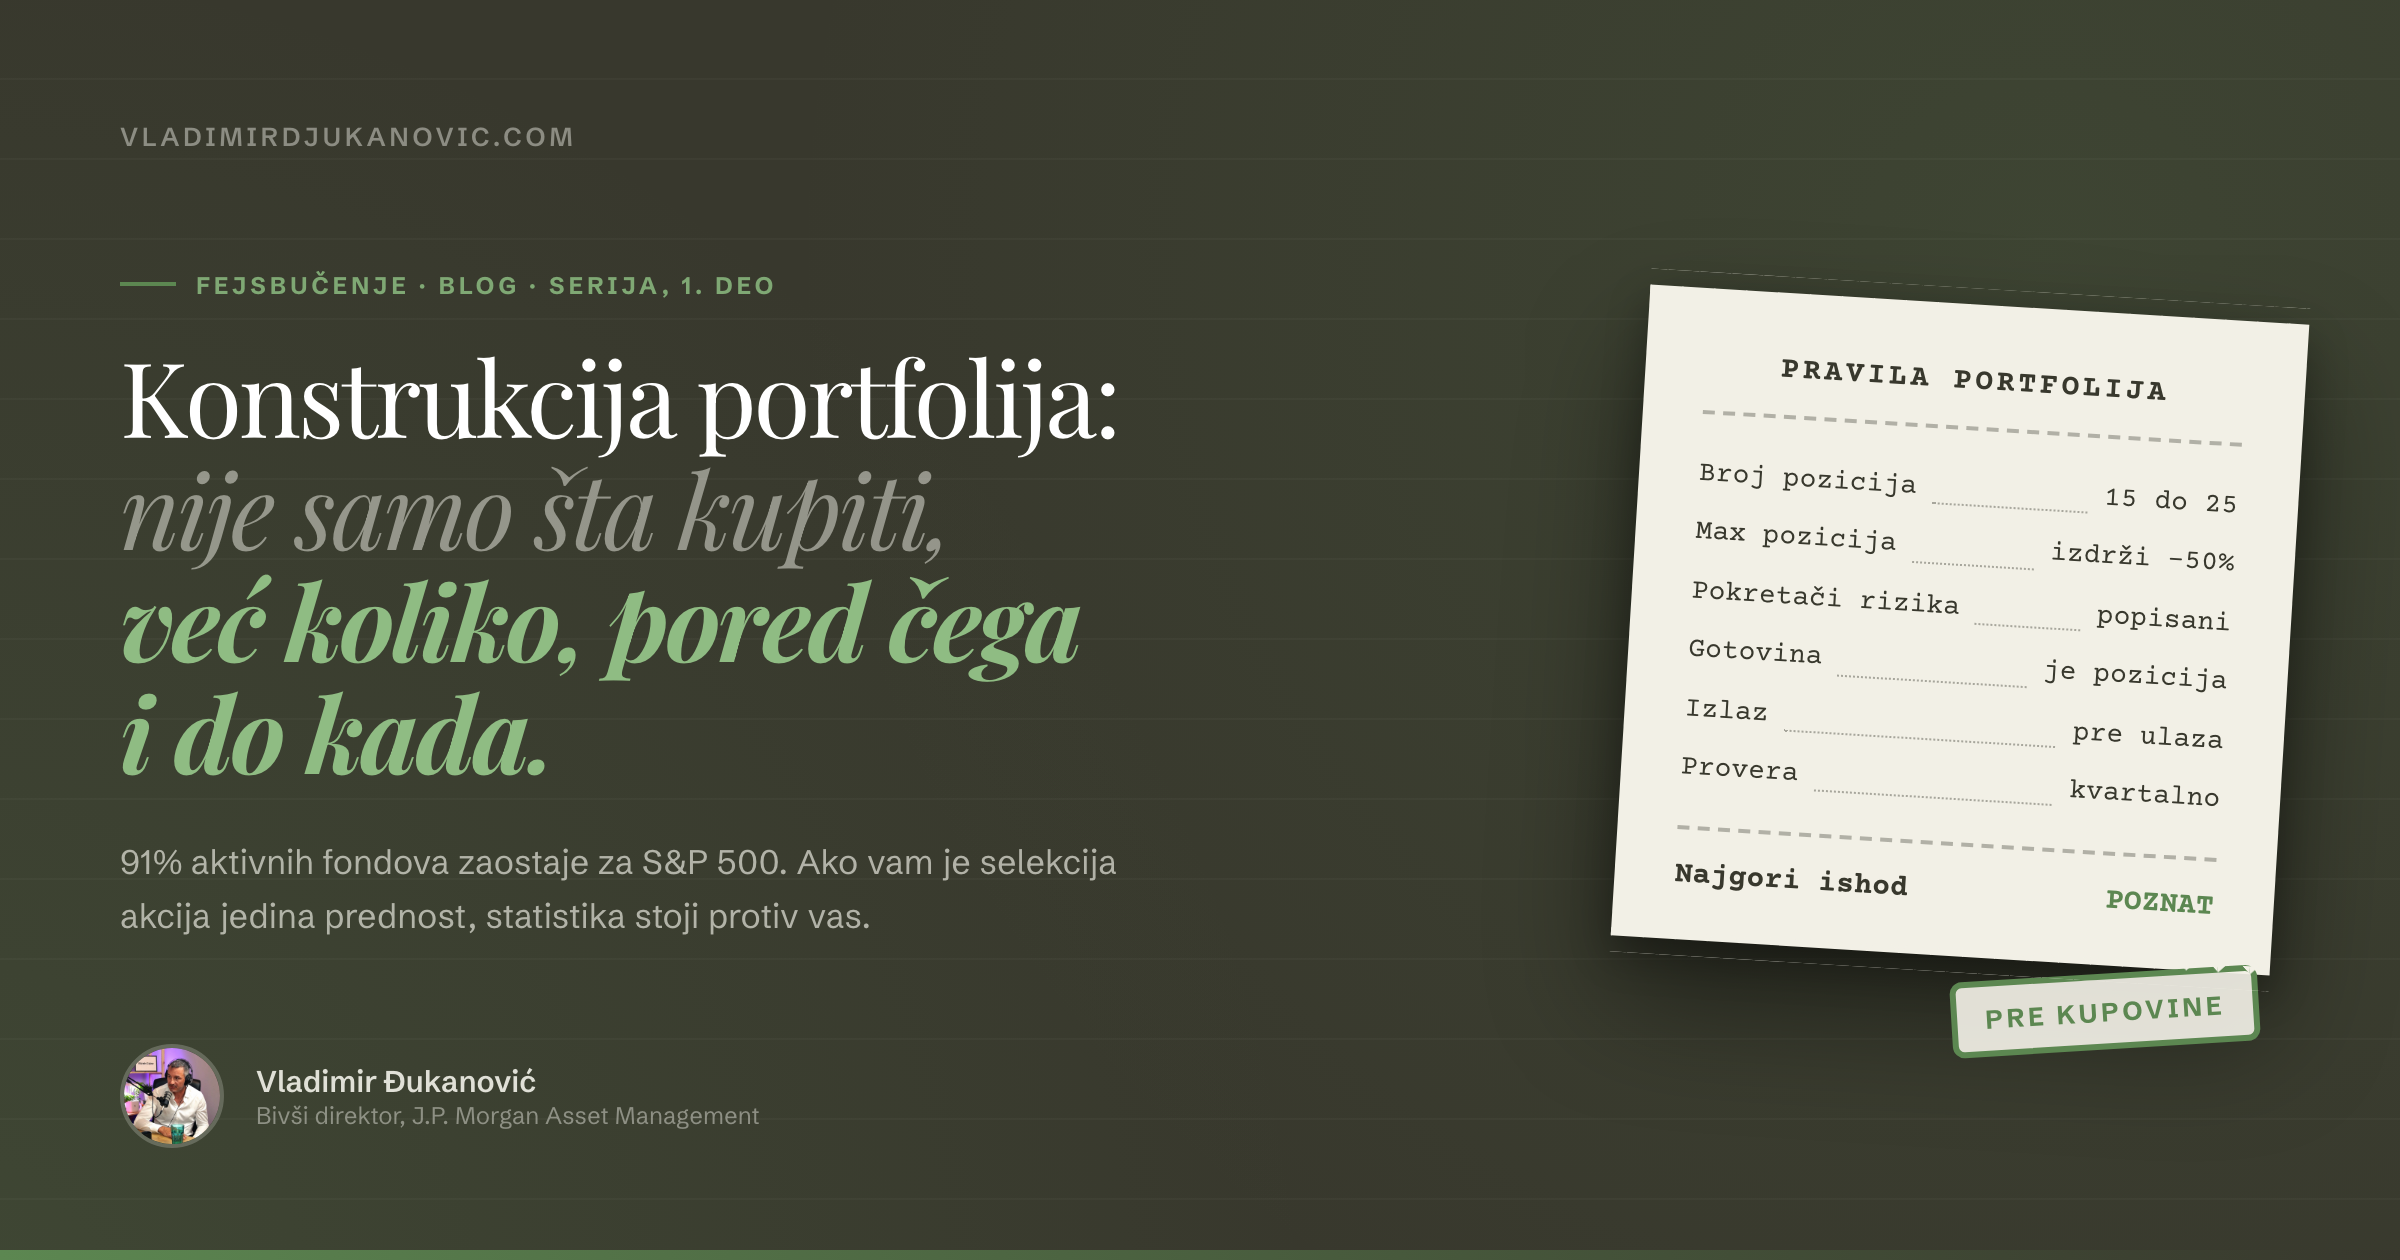
Koliko je taj okvir težak, pokazuje SPIVA izveštaj S&P Dow Jones Indicesa: na dvadesetogodišnjem horizontu zaključno sa sredinom 2025. godine, 91,03% aktivno upravljanih američkih fondova velike kapitalizacije zaostalo je za indeksom S&P 500. Reč je o profesionalcima sa punim radnim vremenom, istraživačkim timovima i pristupom menadžmentu. Ako je selekcija akcija jedina prednost koju imate, statistika stoji protiv vas.
2. Koliko pozicija
Broj koji se najčešće citira potiče iz rada Evansa i Archera iz 1968. godine: osam do deset akcija uklanja najveći deo nesistemskog rizika. Taj nalaz je ušao u folklor i tamo ostao pola veka.
Novija literatura ga ozbiljno pomera. Pregledni rad objavljen 2021. u časopisu Journal of Risk and Financial Management nalazi da savremene studije traže trideset do pedeset pozicija za pun efekat diversifikacije, a deo njih i sto i više. Razlozi su porast idiosinkratskog rizika pojedinačne akcije u odnosu na varijabilnost tržišta i pad prosečne korelacije među akcijama.
Dublji razlog leži u obliku same raspodele prinosa. Hendrik Bessembinder je u radu „Do Stocks Outperform Treasury Bills?“ (Journal of Financial Economics, 2018) pokazao da četiri od svakih sedam običnih akcija koje su se pojavile u CRSP bazi od 1926. godine imaju doživotni prinos niži od jednomesečnog trezorskog zapisa. Najboljih četiri procenta kompanija objašnjava celokupnu neto dobit američkog tržišta akcija u tom periodu, dok je ostatak kolektivno tek izjednačio trezorske zapise.
Posledica za konstrukciju portfolija je direktna. Raspodela prinosa je oštro iskrivljena udesno, pa je portfolio od deset akcija u dobroj meri opklada da se bar jedna od njih nalazi u tim četiri procenta. Sa dvadeset pozicija ta verovatnoća raste materijalno, uz cenu da najbolja pozicija manje pomera ukupan rezultat.
Protivargument postoji i vredi ga izgovoriti naglas: Buffett, Munger i Klarman gradili su rezultate na koncentraciji. Njihova prednost počiva na trajnom kapitalu koji ne beži u padu, na veličini uloga koja donosi pristup menadžmentu i ponekad kontrolu, i na horizontu koji se meri decenijama. Investitor sa poslom pored tržišta ima manje od svakog od ta tri sastojka. Koncentracija mu donosi istu disperziju ishoda bez istih odbrana.
Radni raspon za individualnog investitora: petnaest do dvadeset pet pozicija.
3. Koliko u svaku
Dva pristupa su odbranjiva. Jednake težine polaze od toga da ne znate unapred koja teza je najbolja; to je iskrena pretpostavka i istorijski se dobro drži. Ponderisanje po stepenu uverenja traži da vaše rangiranje ideja bude stabilno kroz vreme, što je zahtev koji malo ko ispunjava.
Aritmetika je ovde važnija od filozofije. Pozicija od pet procenata koja izgubi polovinu vrednosti košta portfolio 250 baznih poena. Pozicija od dvadeset procenata u istom scenariju košta 1.000 baznih poena i, što je opasnije, menja vaše ponašanje: prodajete u najgorem trenutku, prestajete da razmišljate o ostatku portfolija, prosečujete naniže iz potrebe da budete u pravu.
Praktično pravilo: najveća pozicija koju smete držati jeste ona čiji gubitak od pedeset procenata ne bi promenio nijednu vašu drugu odluku.
Uz to ide aritmetička činjenica koja se lako zaboravlja. Gubitak od pedeset procenata traži dobitak od sto procenata samo za povratak na početak. Geometrijski prinos, onaj koji zaista završava na računu, kažnjava disperziju. Zbog toga izbegavanje trajnog gubitka kapitala stoji ispred hvatanja svakog dobrog ishoda.
4. Gotovina je pozicija
Početkom septembra 2026. prinos na desetogodišnju američku obveznicu kreće se oko 4,8%. To menja dve stvari.
Prva: gotovina i kratkoročni instrumenti nose realan prinos, pa čekanje dobija merljivu nagradu pored merljive cene propuštanja. Portfolio koji u datom trenutku nema nijednu ideju koja prolazi kriterijume ima legitimno odredište.
Druga: viša bezrizična stopa direktno spušta dozvoljeni multiplikator. U okviru Pravila 10/12/14 baza dozvoljenog P/E iznosi 14 minus razlika desetogodišnjeg prinosa i 4,000. Pri 4,8% baza pada na 13,2. Isti posao, ista zarada, niža cena koju smete platiti. Broj kompanija koje prolaze pri ovakvim stopama je manji, i to je ponašanje sistema koje treba očekivati.
5. Diversifikacija koja to nije
Dvanaest pozicija u poluprovodnicima je jedna opklada na jedan ciklus, ispisana dvanaest puta. Broj tikera sam po sebi meri malo toga.
Korisniji test je popisati pokretače: kamatnu stopu, cenu ključne sirovine, potrošnju domaćinstava, kapitalni ciklus industrije, jednu regulatornu odluku, jedno izvozno tržište. Ako tri pozicije zavise od istog pokretača, imate jednu izloženost u tri jedinice.
Uz to ide neprijatna činjenica: korelacije među akcijama rastu upravo u kriznim periodima, dakle onda kada je diversifikacija najpotrebnija. Raspodela po pokretačima taj problem ublažava. U potpunosti ga rešava jedino alokacija van akcija.
6. Izlaz se definiše pre ulaza
Pravilo 10/12/14 daje granicu vrednosti i ulaznu zonu. Ono što svaki analitički okvir mora da doda jeste izlaz, zapisan pre nego što pozicija postane vaša.
Tri su vrste izlaza i vredi ih razlikovati. Teza je ispunjena — cena je prešla granicu i kompanija se više ne kvalifikuje po sopstvenim kriterijumima. Teza je pokvarena — konkretne brojke koje su je nosile više ne važe. Teza je bila pogrešna od početka, što je najteži slučaj jer traži priznanje.
Disciplina koja ovo čini izvodljivim je jednostavna: uz svaku poziciju zapisati tri brojke koje bi, ako se okrenu, oborile tezu. Operativna marža, organski rast, odnos neto duga i EBITDA, stopa obnove ugovora. Kada se te brojke okrenu, odluka je već doneta — u trenutku kada ste bili mirni.
7. Gde se selekcija i konstrukcija sudaraju
Ovde treba biti pošten prema tenziji koju strog sistem selekcije stvara.
Kada je kriterijum zaista strog, broj prolaza je mali. U jednom skriningu indijskih kompanija velike i srednje kapitalizacije, od šezdeset tri imena prošlo je jedno. Sistem koji radi ono što treba da radi proizvodi koncentraciju, a konstrukcija portfolija postoji da bi koncentraciju ograničila. Dva dobra principa vuku u suprotnim pravcima i to se ne može ukloniti, samo svesno izabrati.
Tri odgovora su odbranjiva i svaki ima cenu. Proširiti mrežu na više tržišta i sektora, uz cenu vremena i dubine pokrivanja. Dopustiti gotovini da bude odredište dok se prolazi ne pojave, uz cenu propuštanja rastućeg tržišta. Prihvatiti da broj pozicija varira sa ciklusom — deset u skupom tržištu, dvadeset pet u jeftinom — uz cenu nestabilnog rizičnog profila.
Jedino što se ne sme uraditi jeste spuštanje praga da bi se popunio portfolio.
8. Okvir za početak
- Odrediti broj pozicija unapred, u rasponu od petnaest do dvadeset pet, i ne menjati ga zbog jedne ideje.
- Odrediti maksimalnu težinu pojedinačne pozicije i maksimalnu težinu jednog pokretača rizika.
- Popisati pokretače rizika, ne sektore.
- Za svaku poziciju zapisati ulaznu zonu, granicu vrednosti i tri brojke koje obaraju tezu.
- Tretirati gotovinu kao odluku sa sopstvenim prinosom, a ne kao ostatak.
- Jednom kvartalno proveriti da li portfolio i dalje odgovara zapisanim pravilima, umesto da pravila prate portfolio.
Portfolio izgrađen na ovaj način neće imati najbolju godinu na tabeli. Imaće ono što je za dugoročni rezultat važnije: unapred poznat najgori ishod i pravila koja vas drže u igri dovoljno dugo da se selekcija isplati.
Tekst ima edukativnu namenu i ne predstavlja investicioni savet niti preporuku za kupovinu ili prodaju hartija od vrednosti.